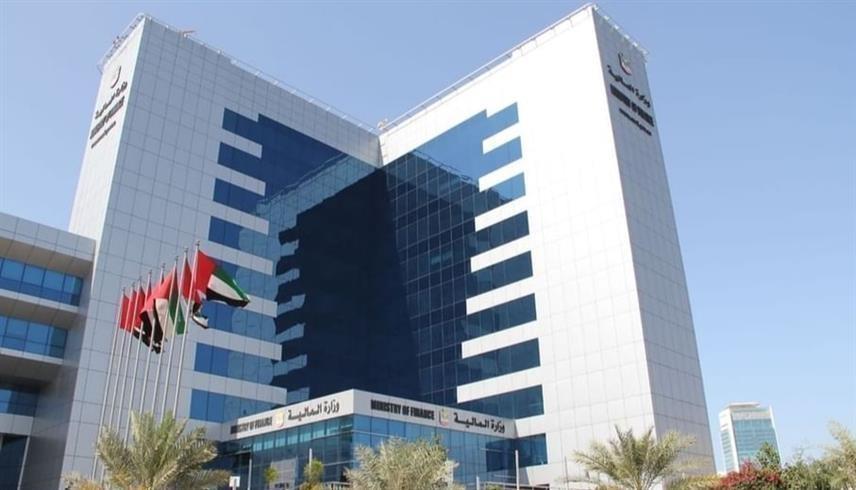
وزارة المالية (وام)
الخميس 29 أكتوبر 2026 / 16:04
تمهيداً للتطبيق الإلزامي مطلع 2027..
يترقب قطاع الأعمال في دولة الإمارات انتهاء المهلة المحددة للشركات التي تبلغ إيراداتها السنوية 50 مليون درهم أو أكثر لتعيين مزود خدمة معتمد للفوترة الإلكترونية، غداً الجمعة، تمهيداً لبدء التطبيق الإلزامي للنظام مطلع 2027، في خطوة تستهدف رقمنة المعاملات التجارية، ورفع كفاءة الامتثال الضريبي، وتعزيز شفافية البيانات المالية.
وتأتي هذه الخطوة ضمن منظومة أطلقتها وزارة المالية لتطوير تبادل الفواتير إلكترونياً، وفق مراحل زمنية محددة، مع إلزام الشركات والجهات المعنية باستكمال متطلبات الجاهزية التقنية والتنظيمية.
ما الفرق بين الفوترة الإلكترونية والفواتير الرقمية؟
تعرّف وزارة المالية الفاتورة الإلكترونية بأنها بيانات رقمية منظمة تُنشأ وتُتبادل إلكترونياً بين المورد والمشتري، وتُرسل تلقائياً إلى الهيئة الاتحادية للضرائب، ولا تُعد ملفات PDF أو Word أو الصور والنسخ الممسوحة ضوئياً فواتير إلكترونية مستوفية لمتطلبات النظام.
متى يبدأ التطبيق الإلزامي؟
حددت وزارة المالية جدولاً زمنياً لتطبيق الفوترة الإلكترونية على مراحل، بحسب فئات الأعمال. ويتعين على الشركات التي تبلغ إيراداتها السنوية 50 مليون درهم أو أكثر تعيين مزود خدمة معتمد في موعد أقصاه 30 أكتوبر (تشرين الأول) 2026، على أن يبدأ تطبيق النظام عليها إلزامياً اعتباراً من 1 يناير (كانون الثاني) 2027.
أما الشركات التي تقل إيراداتها السنوية عن 50 مليون درهم، فعليها تعيين مزود خدمة معتمد بحلول 31 مارس (آذار) 2027، وتطبيق النظام اعتباراً من 1 يوليو (تموز) 2027. وبالنسبة إلى الجهات الحكومية، يتعين تعيين مزود الخدمة بحلول 31 مارس (آذار) 2027، على أن يبدأ التطبيق الإلزامي في 1 أكتوبر (تشرين الأول) من العام نفسه.
ولا يعني تعيين مزود الخدمة استكمال الجاهزية تلقائياً، إذ يتطلب التطبيق اختيار المزود المعتمد والتعاقد معه وربطه بالأنظمة المحاسبية، واستكمال الإجراءات التقنية اللازمة عبر منصة "إمارات تاكس".
ما التعديلات والتسهيلات الجديدة الممنوحة للشركات؟
أصدرت وزارة المالية القرار الوزاري رقم 197 لسنة 2026، في 19 أكتوبر (تشرين الأول)، لتعديل بعض أحكام القرار الوزاري رقم 243 لسنة 2025 المنظم للفوترة الإلكترونية. وشملت التعديلات استثناءً مؤقتاً للمعاملات التجارية بين أعضاء المجموعة الضريبية نفسها لمدة 24 شهراً، اعتباراً من 1 يناير (كانون الثاني) 2027، وفقاً للشروط المحددة في القرار.
كما عدّل القرار متطلبات حفظ بيانات الفواتير الإلكترونية والإشعارات الدائنة، وألغى اشتراط تخزينها داخل الدولة، مع استمرار الالتزام بالاحتفاظ بها للفترة المقررة قانوناً وتوفيرها للهيئة الاتحادية للضرائب عند الطلب. وشملت التعديلات أيضاً إلغاء أحكام مرتبطة بتعطل النظام والإبلاغ عنه.
وفي سياق تنظيم السوق، أصدرت الوزارة القرار الوزاري رقم 168 لسنة 2026 لتحديث معايير أهلية مزودي خدمات الفوترة الإلكترونية وإجراءات اعتمادهم، بما يتناسب مع الانتقال من مرحلة التطوير والاختبار إلى التشغيل الفعلي للمنظومة.
وكانت الوزارة قد مددت المهلة المحددة للشركات الكبرى لتعيين مزود الخدمة المعتمد من 31 يوليو (تموز) إلى 30 أكتوبر (تشرين الأول) 2026، استجابة لملاحظات قطاع الأعمال بشأن الحاجة إلى خيارات تقنية أوسع وأسعار تنافسية.
ما الغرامات المقررة لمخالفات الفوترة الإلكترونية؟
وينص قرار مجلس الوزراء رقم 106 لسنة 2025 على فرض غرامات إدارية على المخالفات المرتبطة بنظام الفوترة الإلكترونية. وتشمل الغرامات 5 آلاف درهم عن كل شهر أو جزء منه عند التأخر في تطبيق النظام أو تعيين مزود خدمة معتمد ضمن المهلة المحددة، و100 درهم عن كل فاتورة إلكترونية لم تُصدر أو تُرسل في موعدها، بحد أقصى 5 آلاف درهم شهرياً، إلى جانب غرامات أخرى تشمل مخالفات محددة تتعلق بالإشعارات الدائنة والإبلاغ عن بعض الحالات.
كيف تنعكس الفوترة الإلكترونية على كفاءة الأعمال والتحصيل؟
ويوضح الدكتور حسام بكري، الوكيل الضريبي والمحلل الاقتصادي، أن الأثر الاقتصادي للفوترة الإلكترونية لا يُقاس بمجرد الانتقال من الفواتير الورقية إلى الرقمية، بل بقدرتها على رفع كفاءة الدورة المالية، من إصدار الفاتورة ومطابقتها إلى اعتمادها وتحصيل قيمتها، فكلما تقلصت الفجوة الزمنية بين هذه المراحل، انخفضت كلفة المعالجة اليدوية وتصحيح الأخطاء وتسوية الخلافات، وتحسنت قدرة الشركات على إدارة رأس المال العامل، والتنبؤ باحتياجاتها النقدية.
ويشير إلى أن تحويل بيانات الفواتير إلى معلومات منظمة يساعد الشركات على رصد الاختلالات في المبيعات والتحصيل، ويتيح للجهات الضريبية مطابقة المعاملات بدقة أكبر، بما يعزز الامتثال لضريبة القيمة المضافة ويحد من أخطاء التسجيل والإبلاغ، غير أن هذه المكاسب ترتبط بجودة البيانات وتكامل الأنظمة، ولا تعني تلقائياً انخفاض التكاليف أو تسريع السداد.
ما التحديات التي تواجه الشركات قبل التطبيق؟
ويلفت الدكتور بكري إلى أن التحدي لا يقتصر على تكلفة الربط التقني، بل يشمل تهيئة الأنظمة وتدريب الموظفين ومراجعة الإجراءات المحاسبية وضمان استمرارية العمليات أثناء التطبيق، موضحاً أن الاستعداد المبكر يساعد على الحد من التعطل والأعباء الإضافية، خصوصاً لدى الشركات التي تعتمد على إجراءات يدوية أو أنظمة غير مترابطة.
ويؤكد أن نجاح المنظومة يُقاس بالمكاسب التشغيلية الفعلية، وتحسن جودة البيانات الضريبية، وتقليص الوقت والجهد اللازمين لإدارة الفواتير، لا بمجرد الالتزام بموعد التطبيق. وتزداد جدواها كلما اقترنت متطلبات الامتثال بتطوير فعلي للعمليات والأنظمة الداخلية.
هل تتجاوز المكاسب حدود الامتثال الضريبي؟
حددت وزارة المالية 6 أهداف رئيسية للمنظومة، تشمل تعزيز الرقمنة، والحد من التدخل البشري في العمليات التجارية والإبلاغ الضريبي، وتحسين الكفاءة، وتقليص وقت المعالجة والتكاليف، ودعم الاقتصاد الرقمي وتنمية المهارات، والحد من الفاقد في إيرادات ضريبة القيمة المضافة، ودعم النمو الاقتصادي، وتعزيز التنافسية من خلال الاستفادة من البيانات، ورفع مستوى الأمن، والحد من مخاطر الاحتيال والوصول غير المصرح به.
وتشير الوزارة إلى أن الفوترة الإلكترونية قد تخفض تكلفة معالجة الفواتير بنسبة تصل إلى 66%، وتُحسّن التدفقات النقدية، وتُسرّع استرداد الضريبة، وتتيح تبادل الفواتير عبر الحدود وفق معايير "OpenPeppol".