صعد اليوان الصيني 4.3% منذ بداية 2026 مقترباً من أعلى مستوياته في نحو 4 سنوات، في وقت تسلك فيه أكبر الاقتصادات مسارات نقدية مختلفة، أوروبا عادت إلى رفع الفائدة، والاحتياطي الفيدرالي الأمريكي بات قريباً من خطوة مماثلة، بينما تواجه الصين مشكلة أخرى تتمثل في ضعف الطلب المحلي على الائتمان، بالتزامن مع محاولتها الحد من أثر ارتفاع عملتها على المصدرين.
اليوان يصعد 4.3% ويتحرك من نحو 6.98 إلى 6.71 مقابل الدولار.. وبكين تكبح وتيرة الارتفاع لحماية المصدرين
كبير الباحثين في مركز الابتكار في الحوكمة الدولية "CIGI" لـ"24": فجوة الفائدة تعزز جاذبية الأصول الدولارية.. والصين توسع أدوات التمويل والتحوط باليوان
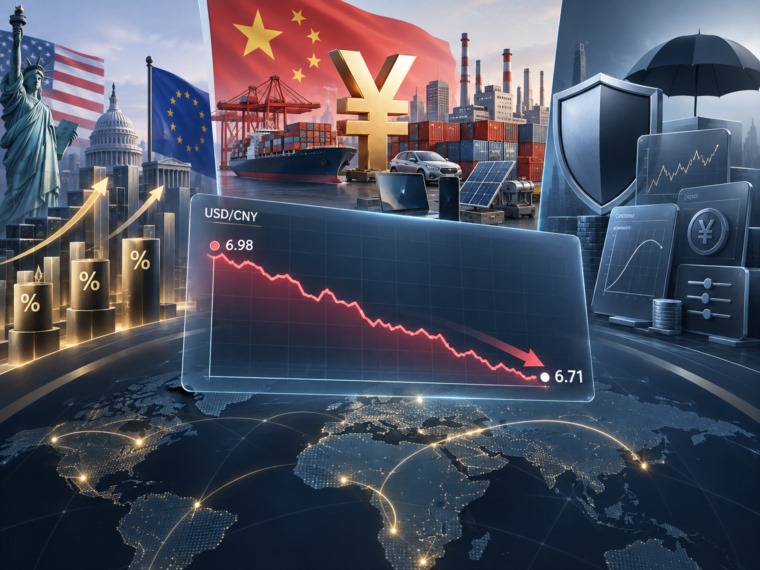
وتظهر حركة اليوان أمام الدولار الفارق بصورة أكثر وضوحاً، إذ كان الدولار يتداول قرب 6.98 يوان في مطلع يناير (كانون الثاني)، قبل أن يتراجع إلى نحو 6.71 يوان في منتصف سبتمبر (أيلول)، مع ارتفاع قيمة العملة الصينية. وكان اليوان أنهى 2025 مرتفعاً بنحو 4.5% أمام الدولار، في أكبر مكسب سنوي له منذ 2020، قبل أن يواصل صعوده خلال هذا العام.
وفي سوق الصرف، يعني ارتفاع اليوان انخفاض عدد الوحدات المطلوبة منه لشراء الدولار، لذلك فإن انتقال سعر الصرف من قرابة 6.98 إلى نحو 6.71 يوان للدولار يعكس ارتفاع العملة الصينية، لكنه يقلص في الوقت نفسه قيمة الإيرادات الدولارية للمصدرين عند تحويلها إلى العملة المحلية.
ورفع البنك المركزي الأوروبي في 10 سبتمبر (أيلول) أسعار الفائدة الرئيسية بمقدار 25 نقطة أساس، لتصل فائدة الإيداع إلى 2.5% اعتباراً من 16 سبتمبر (أيلول)، معلناً أن الضغوط التضخمية المرتبطة بالصراع في الشرق الأوسط ستبقي التضخم أعلى من مستهدفه البالغ 2% لفترة ممتدة.
وفي الولايات المتحدة، أظهر استطلاع لـ"رويترز" أن 85% من الاقتصاديين يتوقعون أن يرفع الاحتياطي الفيدرالي الفائدة ربع نقطة في اجتماعه يومي 15 و16 سبتمبر (أيلول)، من نطاقها الحالي البالغ 3.50 إلى 3.75%، إلى نطاق يتراوح بين 3.75 و4%.
لكن البيانات القادمة من الصين ترسم صورة مختلفة، إذ أظهرت بيانات بنك الشعب الصيني أن البنوك قدمت قروضاً جديدة بقيمة 60 مليار يوان فقط خلال أغسطس (آب)، مقابل توقعات بلغت 400 مليار يوان، فيما تباطأ نمو القروض القائمة إلى 4.9% على أساس سنوي، وهو أبطأ معدل مسجل، بينما أبقت الصين أسعار الإقراض القياسية دون تغيير للشهر الخامس عشر على التوالي، عند 3% لأجل عام و3.5% لأجل خمس سنوات.
وتظهر الفجوة أيضاً في أسواق السندات، إذ تجاوز عائد سندات الخزانة الأمريكية لأجل 10 سنوات مستوى 5% في 14 سبتمبر (أيلول)، بينما دارت عوائد السندات الحكومية الصينية لأجل المدة نفسها قرب 1.68%، وفق "رويترز"، ما يترك فارقاً يتجاوز 3 نقاط مئوية بين السوقين.
كيف تضبط الصين حركة اليوان؟
ولا يقتصر الاختلاف على أسعار الفائدة، إذ تستخدم الصين مجموعة من الأدوات لإدارة حركة اليوان أمام الدولار، في محاولة للحفاظ على استقرار العملة وعدم السماح لصعودها بأن يتحول إلى ضغط أكبر على الشركات المصدرة.
ويحدد بنك الشعب الصيني يومياً سعراً مرجعياً لليوان أمام الدولار، يسمح للعملة في السوق المحلية بالتحرك في نطاق يصل إلى 2% صعوداً أو هبوطاً حوله. وبحسب "رويترز"، عمد البنك منذ أواخر 2025 إلى تحديد السعر المرجعي عند مستويات أضعف من تقديرات السوق في مناسبات متكررة، في إشارة اعتبرها متعاملون محاولة لإبطاء وتيرة ارتفاع اليوان.
كما ظهرت بنوك صينية حكومية كبرى في السوق المحلية مشترياً للدولار، وفق مصادر تحدثت إلى "رويترز"، وهي تحركات ساهمت في الحد من سرعة صعود العملة الصينية. وكان بنك الشعب الصيني ألغى في مارس (آذار) متطلبات احتياطي مخاطر بنسبة 20% على عقود شراء العملات الأجنبية الآجلة، بما خفض تكلفة شراء الدولار.
وفي أحدث الخطوات، ذكرت "رويترز" أن هيئة تنظيم النقد الأجنبي الصينية طلبت من البنوك تشجيع الشركات على زيادة التحوط من مخاطر العملة، بعدما أدى صعود اليوان إلى زيادة الضغوط على بعض المصدرين، فيما شجعت بعض الفروع البنوك في المناطق الساحلية كثيفة التصدير على رفع نسب التحوط إلى نحو 40% أو أكثر.
وبلغت قيمة عقود مشتقات العملات التي أبرمتها الشركات الصينية قرابة 1.4 تريليون دولار خلال النصف الأول من العام، بزيادة تقارب 40% على أساس سنوي، فيما ارتفعت نسبة التحوط من مخاطر العملات إلى 35.3%.
ووفق محللي "غولدمان ساكس"، الذين نقلت عنهم "رويترز"، بلغت خسائر الشركات الصينية من تغيرات أسعار الصرف نحو 70 مليار يوان خلال النصف الأول من العام، وهو أعلى مستوى في عقد، وعادل نحو 4% من إجمالي أرباح الشركات التي شملها التقدير.
ويقول الدكتور إينار تانغين كبير الباحثين في مركز الابتكار في الحوكمة الدولية "CIGI" ورئيس Asia Narratives لـ"24"، إن ارتفاع أسعار الفائدة الأمريكية يشجع، من حيث المبدأ، انتقال رؤوس الأموال نحو الأصول المقومة بالدولار، ما يمكن أن يضع ضغوطاً على اليوان وعملات آسيوية أخرى، ويحد من قدرة بنوك مركزية في المنطقة على خفض الفائدة لدعم اقتصاداتها.
وبحسب الخبير، تعمل الصين على جعل السندات المقومة باليوان أكثر سهولة في الاستخدام والاحتفاظ بها واستخدامها كضمان للحصول على التمويل، بما يخفض تكاليف المستثمرين الدوليين ويزيد السيولة في السوق.
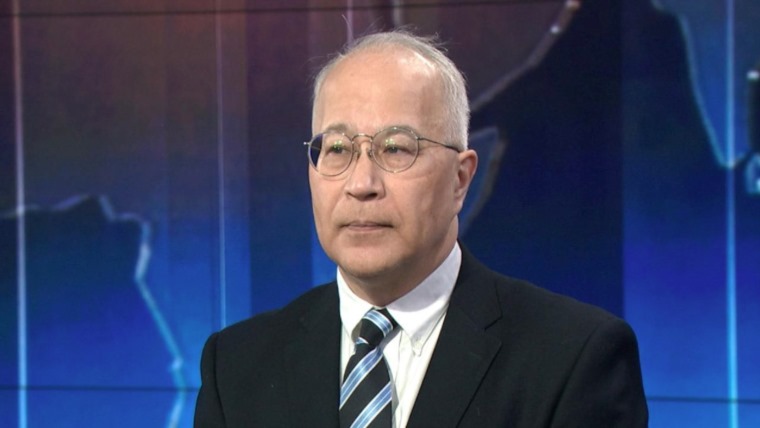 الدكتور إينار تانغين كبير الباحثين في مركز الابتكار في الحوكمة الدولية "CIGI"
بين قوة اليوان وحماية الصادرات
ويرى الخبير أن بكين لا تعتمد على خفض قيمة اليوان للحفاظ على تنافسية صادراتها، وإنما تراهن على الإنتاجية وتطوير الصناعة وقوة سلاسل الإمداد، إلى جانب زيادة التحوط من تقلبات العملة وتوفير تمويل تجاري أقل تكلفة باليوان.
وتأتي هذه التحركات في وقت ارتفعت فيه صادرات الصين 25% على أساس سنوي في أغسطس (آب)، فيما قفزت صادرات منتجات التكنولوجيا المتقدمة 42.9%، وسجل الفائض التجاري نحو 119.1 مليار دولار، وفق بيانات الجمارك الصينية التي نقلتها "رويترز".
وبحسب "رويترز"، فإن الفائض التجاري القياسي يدعم اليوان عبر تدفقات العملات الأجنبية التي تحصل عليها الشركات المصدرة، لكن بنك الشعب الصيني يحاول في المقابل الحد من الارتفاع السريع للعملة، بعدما اقتربت من أعلى مستوياتها في أربع سنوات، في وقت لا يزال فيه الطلب المحلي ضعيفاً.
ويقول الخبير إن توسيع بكين لاستخدام عملتها في التجارة والتمويل لا يستهدف، من وجهة نظره، استبدال الدولار، بقدر ما يستهدف خفض التكلفة والمخاطر في المعاملات بين الصين وشركائها التجاريين، مع تطوير أسواق السندات وإعادة الشراء والتسويات الرقمية باليوان.
ويضيف أن تعميق هذه الأسواق يمكن أن يقلل الاعتماد على التمويل بالدولار ويمنح السياسة النقدية الصينية مساحة أكبر للحركة.