على مدى قرنين، تحركت الصناعة نحو مصادر الطاقة التي تمنحها أفضل قدرة على الإنتاج، تجمعت المصانع قرب حقول الفحم، واقتربت المصافي من الموانئ وخطوط الأنابيب، واتجهت الصناعات كثيفة الاستهلاك إلى المناطق التي يتوافر فيها الوقود بكلفة مناسبة.
تتشكل خريطة الاستثمار الجديدة حول مجموعة مترابطة من العوامل؛ كهرباء وفيرة، سعر تنافسي، شبكة جاهزة، تخزين، وتمويل يسمح ببناء البنية التحتية في الوقت المناسب.
مع توسع الاقتصاد العالمي في الاعتماد على الكهرباء، تصبح قدرة الدولة على توفير هذه المنظومة جزءاً من جاذبيتها للمصانع ومراكز البيانات والاستثمارات الجديدة.
اليوم تنتقل هذه المعادلة إلى الكهرباء، بالتزامن مع صعود صناعات تحتاج إلى طاقة وفيرة ومستقرة لتعمل على نطاق واسع، من البطاريات والسيارات الكهربائية إلى مراكز البيانات وخوادم الذكاء الاصطناعي.
وتقدم فنلندا مثالاً مبكراً على هذا التحول، إذ أعلنت "غوغل" استثمار 13 مليار يورو في البنية التحتية الرقمية والذكاء الاصطناعي هناك، وهو أكبر استثمار منفرد للشركة في أوروبا، بالتوازي مع اتفاق للحصول على الطاقة النووية لمدة 22 عاماً.
والرسالة التي تحملها الخطوة واضحة، فالبنية التحتية الرقمية تحتاج إلى مصدر كهرباء يمكن الاعتماد عليه لسنوات طويلة.
الطلب على الكهرباء يدخل مرحلة مختلفة
تتوقع وكالة الطاقة الدولية نمو الطلب العالمي على الكهرباء بمتوسط 3.6% سنوياً بين 2026 و2030، مقارنة بنحو 2.8% سنوياً خلال العقد السابق، مع إضافة نحو 1,100 تيراواط/ساعة إلى الاستهلاك العالمي كل عام في المتوسط.
وتجمع الموجة الجديدة بين توسع الصناعة والاستخدام المتسارع للسيارات الكهربائية وأجهزة التبريد ومراكز البيانات، لتصل حصة الاقتصادات الناشئة والنامية إلى قرابة 80% من الزيادة الإضافية في استهلاك الكهرباء حتى 2030.
وتحتفظ الصين بأكبر مساهمة منفردة، بحصة تقارب 50% من نمو الطلب العالمي.
الصين تستهلك الكهرباء بكثافة
تكشف السوق الصينية حجم التحول الجاري، فالكهرباء تمثل 28% من إجمالي الطاقة التي يستهلكها الاقتصاد الصيني في استخداماته النهائية، مقابل 22% في الولايات المتحدة و21% في الاتحاد الأوروبي.
وفي 2024، استهلكت مصانع الألواح الشمسية والبطاريات والسيارات الكهربائية الصينية أكثر من 300 تيراواط/ساعة من الكهرباء، وهي كمية تعادل تقريباً استهلاك إيطاليا خلال عام كامل.
ويرتبط هذا التوسع الصناعي بتزايد الاعتماد على الكهرباء والأتمتة معاً، ما يمنح توافر الطاقة وزيادة قدرتها الإنتاجية أهمية مباشرة للمصانع الجديدة.
أوروبا تواجه معادلة مختلفة
تملك أوروبا موارد كبيرة من الطاقة المتجددة، لكن تكلفة الكهرباء تمثل تحدياً للصناعات كثيفة الاستهلاك.
وارتفعت أسعار الكهرباء للصناعات كثيفة الاستهلاك للطاقة في منطقة اليورو بنحو 53% بين 2019 و2024، وفق البنك المركزي الأوروبي، وظلت أسعار الكهرباء مرتفعة خلال 2025.
وبلغ متوسط مؤشر الكهرباء الأوروبي 85 يورو لكل ميغاواط/ساعة في العام الماضي، بزيادة 9% عن 2024، مع تفاوت واسع بين الدول.
وتضع هذه الأرقام كلفة الطاقة داخل حسابات المنافسة الصناعية، خصوصاً مع سعي أوروبا إلى إعادة التصنيع وتوسيع قطاعات التكنولوجيا النظيفة في الوقت نفسه.
الذكاء الاصطناعي يفتح جبهة جديدة
في الولايات المتحدة، يأتي جزء كبير من الطلب الإضافي من مراكز البيانات، وتتوقع وكالة الطاقة الدولية زيادة الاستهلاك الأمريكي للكهرباء أكثر من 420 تيراواط/ساعة إجمالاً خلال السنوات الخمس المقبلة، مع مساهمة مراكز البيانات بنحو 50% من نمو الطلب حتى 2030.
بدورها، تدخل الإمارات سباق البنية التحتية للذكاء الاصطناعي عبر مشروع "ستارغيت الإمارات"، الذي يستهدف 5 غيغاوات من قدرات مراكز البيانات، وبدأ بمرحلة تبلغ قيمتها 30 مليار دولار مع خطة لإتاحة 200 ميغاوات خلال 2026.
وأعيدت صياغة خطة المشروع مؤخراً لتوزيع منشآته داخل الإمارات بدلاً من الاعتماد على مجمع واحد في أبوظبي.
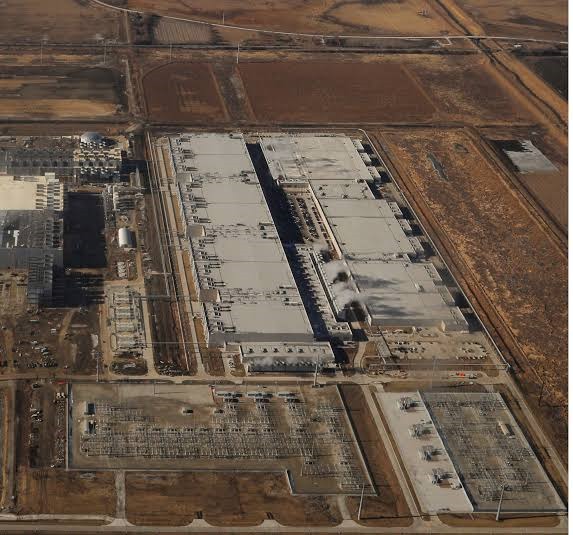
الكهرباء الرخيصة تحتاج إلى شبكة
توافر الكهرباء من مصادر الشمس والرياح أو الطاقة النووية يمثل نصف المعادلة فقط، فبحسب مؤسسة "إمبر"، توجد أكثر من 2,500 غيغاوات من مشروعات الطاقة المتجددة والتخزين والأحمال الكهربائية الكبيرة في طوابير انتظار الربط بالشبكات حول العالم، وقد يستغرق بناء مشروعات الشبكات الرئيسية من 5 إلى 15 عاماً.
وتظهر تكلفة التمويل كعقبة إضافية في الاقتصادات الناشئة والنامية، إذ تبلغ تكلفة رأس المال لمشروعات الطاقة المتجددة والبطاريات ضعف مستويات الاقتصادات المتقدمة على الأقل، ما يرفع كلفة بناء القدرات المطلوبة لتلبية الطلب الجديد.