يبدو أن مصانع منطقة اليورو تستعيد جانباً من زخمها التي فقدته بدافع الطلب المتزايد على الآلات والمعدات المرتبطة بالذكاء الاصطناعي والدفاع، في وقت تضخ فيه الحكومات والشركات مليارات اليورو في الحوسبة المتقدمة والتسلح والبنية التحتية.
طلبيات الذكاء الاصطناعي والدفاع تدفع الصناعة الأوروبية لأعلى مستوى منذ 2022
أستاذ اقتصاد بجامعة "السوربون" لـ"24": استمرار الطلبيات والتوظيف شرط لتحول الانتعاش إلى دورة صناعية
وارتفع مؤشر مديري المشتريات الصناعي لمنطقة اليورو، الصادر عن شركة الخدمات المالية "S&P Global"، إلى 52.9 نقطة في سبتمبر (أيلول)، مقابل 52.7 في أغسطس (آب)، مسجلاً أعلى مستوى منذ مايو (أيار) 2022 وثالث شهر متتالٍ من التوسع.
كما ارتفع مؤشر الإنتاج إلى 53.6 نقطة، وهو الأعلى في 55 شهراً، بينما سجلت الطلبيات الجديدة أسرع نمو منذ مارس (آذار) 2022.
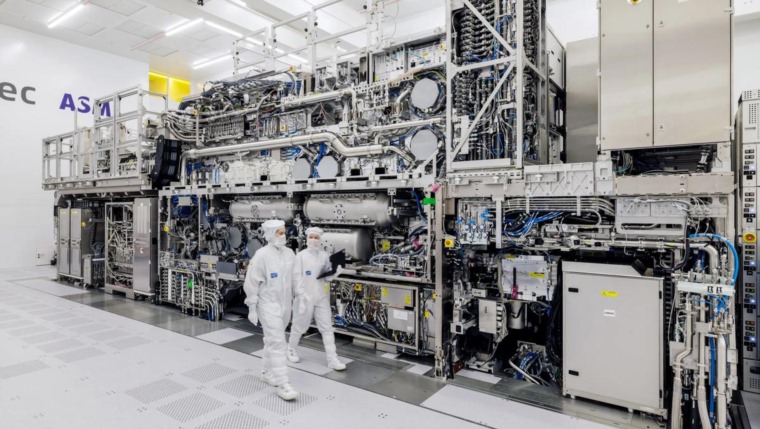
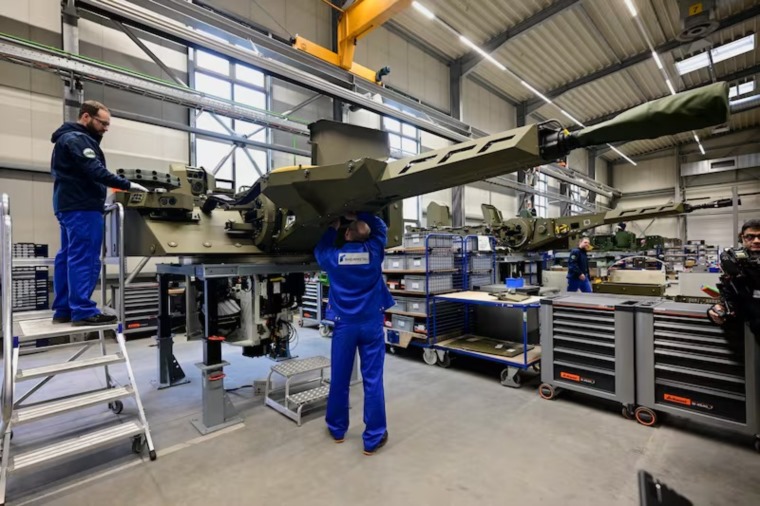
ويقول كبير اقتصاديي الأعمال في "S&P Global Market Intelligence"، كريس ويليامسون، إن التحسن تقوده السلع الاستثمارية، مثل الآلات والمعدات، مشيراً إلى أن إنتاج السلع الرأسمالية نما في سبتمبر بأسرع وتيرة منذ طفرة ما بعد جائحة كورونا، مع قوة خاصة في الطلب على معدات الذكاء الاصطناعي والدفاع.
مليارات تتجه إلى المصانع
وتأتي الطلبيات الجديدة بالتزامن مع زيادة كبيرة في الإنفاق الدفاعي الأوروبي. ووفق مجلس الاتحاد الأوروبي، يتوقع أن يبلغ إنفاق دول الاتحاد على الدفاع نحو 454 مليار يورو في 2026، بزيادة 8.6% عن العام السابق، بينما يتجه الاستثمار الدفاعي وحده إلى نحو 163 مليار يورو، مقابل 134 ملياراً في 2025.
وعلى الجانب التكنولوجي، أطلق الاتحاد الأوروبي في يوليو (تموز) برنامجاً لإنشاء ما يصل إلى 7 مصانع عملاقة للذكاء الاصطناعي، بدعم عام يصل إلى 10 مليارات يورو، على أن يستقطب المشروع استثمارات خاصة لا تقل عن 20 مليار يورو.
وبدأت بعض هذه الاستثمارات تنعكس على طاقات إنتاجية فعلية؛ إذ أعادت شركة "Bull" الفرنسية في أكتوبر (تشرين الأول) افتتاح مصنعها الموسع للحواسيب العملاقة في أنجيه، بعدما ضاعفت طاقته من 6 إلى 12 وحدة حوسبة "rack" شهرياً، مع إمكانية مضاعفتها مجدداً في 2027، وفق وكالة "رويترز" للأنباء. وبلغت تكلفة توسعة المصنع 80 مليون يورو.
متى تصبح دورة صناعية؟
ويقول الدكتور محمد الألفي، أستاذ الاقتصاد بجامعة السوربون، في لـ"24"، إن الطلب على السلع الرأسمالية المرتبطة بالذكاء الاصطناعي والدفاع هو المحرك الرئيسي للتحسن الحالي، لكنه أشار إلى أن قوة النمو لا تزال متركزة في قطاعين، فيما يبقى الطلب على السلع الاستهلاكية أضعف.
وأوضح الألفي أن التأكد من بدء دورة استثمار صناعي حقيقية يتطلب استمرار نمو الطلبيات الجديدة لأكثر من ربع، وانتقال الطلب إلى قطاعات أخرى، إلى جانب تسجيل زيادات مستدامة في العمالة الصناعية.
وأضاف أن تراكم الطلبيات غير المنفذة يمثل مؤشراً مهماً أيضاً، موضحاً أن استمرار زيادتها قد يدفع المصانع إلى توسيع الطاقة الإنتاجية والاستثمار في خطوط جديدة، بينما سيكون اتساع مشتريات المواد الخام والمكونات إلى الموردين والقطاعات الوسيطة دليلاً إضافياً على انتشار التعافي خارج الشركات الكبرى.
وتظهر بيانات سبتمبر بعض هذه الإشارات بالفعل، إذ عادت المصانع إلى زيادة التوظيف بعد نحو ثلاث سنوات من خفض الوظائف، وارتفعت الأعمال غير المنفذة للمرة الأولى منذ أبريل (نيسان)، فيما زادت مشتريات الشركات بوتيرة من بين الأسرع منذ مايو 2022.
لكن بيانات الإنتاج الرسمية لا تزال أكثر تحفظاً، فقد أظهرت "يوروستات" انخفاض الإنتاج الصناعي في منطقة اليورو 0.1% خلال يوليو مقارنة بيونيو (حزيران)، واستقراره على أساس سنوي، رغم ارتفاع إنتاج السلع الرأسمالية 1.7% عن العام السابق.
ويتوقع البنك المركزي الأوروبي أن تدعم استثمارات الذكاء الاصطناعي والدفاع والبنية التحتية نمو الاستثمار خلال السنوات المقبلة، لكنه أشار إلى أن منطقة اليورو تمتلك قطاعاً أصغر لإنتاج السلع المرتبطة بالذكاء الاصطناعي مقارنة بالولايات المتحدة وآسيا، وأن جانباً من زيادة الاستثمار سيولد طلباً إضافياً على الواردات.
ويرى الألفي أن استمرار الدورة الصناعية سيظل مرتبطاً أيضاً بعودة الطلب الاستهلاكي، واستقرار تكاليف المدخلات والتمويل، واتساع النشاط إلى البناء والصناعات الوسيطة، وليس فقط استمرار الطلبيات القادمة من الذكاء الاصطناعي والدفاع.