نجحت الصين في بناء وسادة أمان مبكرة لتلبية الطلب المحلي على الغاز الطبيعي خلال فصل الشتاء المقبل، وتأتي هذه الخطوة عقب تحركات استباقية مكثفة نَفّذها المستوردون الصينيون لتحصين السوق المحلية ضد أي صدمات أو قفزات حادة في الأسعار العالمية.
أفادت "شيونغ وي"، المحللة لدى شركة "رايستاد إنرجي"، على هامش منتدى قطاع الطاقة في بكين، بأن منشآت التخزين الجوفية للغاز في البلاد بلغت نسبة امتلائها 80% بحلول نهاية سبتمبر (أيلول).
ورغم هذه الجاهزية المرتفعة، أوضحت الخبيرة أن الانخفاض الأخير في مخزونات الغاز الطبيعي المسال (LNG) لدى محطات الاستيراد قد يُوَلّد طلباً إضافياً لإعادة التجميع والتخزين يُقدّر بنحو مليونَي طن، في حال سعي الموردين لإعادة ملء الخزانات بطاقتها القصوى قبل ذروة البرد، بحسب وكالة بلومبرغ.
وذكرت الوكالة: "يراقب السوق عن كثب حجم الطلب الصيني على إعادة التخزين لفصل الشتاء، لا سيما وأن الصين لا تنشر بيانات رسمية حول مخزوناتها. ويشير المستوى المرتفع نسبياً للمخزونات تحت الأرض إلى أن كبرى شركات الغاز المملوكة للدولة- التي كلفتها بكين بإعطاء الأولوية لأمن الإمدادات- قد اقتربت من تحقيق أهدافها المتعلقة بتخزين الغاز".
استهلاك ضخم ومزيج إمدادات ثلاثي
ووفق قاعدة بيانات CEIC، يُسجّل الاستهلاك السنوي للغاز الطبيعي في الصين مستويات قياسية تتراوح بين 420 و430 مليار متر مكعب (ما يعادل نحو 42 مليار قدم مكعبة يومياً)، ولضمان استقرار شبكتها الوطنية أمام أي هزات خارجية، تعتمد بكين على هيكل توريد متوازن يتكون من ثلاثة أركان رئيسية:
1- الإنتاج المحلي: يغطي النصيب الأكبر بنحو 60% من الاستهلاك الكلي (أكثر من 250 مليار متر مكعب).
2- الغاز الطبيعي المسال: يُشكّل نحو 25%، وتُنقل شحناته عبر البحر.
3- خطوط الأنابيب البرية العابرة للحدود: تُغطي المتبقي بنسبة 15% عبر شبكات ممتدة من وسط آسيا وروسيا وميانمار.
كبار الموردين للصين.. الأرقام والكميات
بحسب موقع "أطلس بيغ"، تعتمد بكين على شراكات متنوعة تجمع بين كبار المنتجين بحراً وبراً، لتأمين وارداتها السنوية التي تتراوح بين 160 و175 مليار متر مكعب (أكثر من 120 مليون طن).
وتتصدر أستراليا المشهد كأكبر مورد بحري بحصة تتراوح بين 35% و40% من إجمالي واردات الصين المسالة، بأسطول يتجاوز 30 إلى 35 مليون طن سنوياً، وتُعد قطر شريكاً استراتيجياً بعقود طويلة الأجل، وتزود السوق الصيني بنحو 15 إلى 18 مليون طن سنوياً، مع اتفاقيات متواصلة لتوسيع الإمدادات، بينما تُسهم روسيا بنحو 8 إلى 10 ملايين طن سنوياً من الغاز المسال.
وتُكمل دول مثل ماليزيا، وإندونيسيا، والولايات المتحدة، وسلطنة عمان باقي الاحتياجات بشحنات تتراوح بين 3 و7 ملايين طن سنوياً لكل منها.
في المقابل، تعتبر تركمانستان المورد البري الأول للصين عبر خط "آسيا الوسطى – الصين"، إذ تضخ بانتظام ما بين 30 و35 مليار متر مكعب سنوياً، وتأتي روسيا ثانياً عبر خط أنابيب "قوة سيبيريا 1، الذي يواصل رفع إمداداته بانتظام ليصل إلى سعته القصوى المخططة والبالغة 38 مليار متر مكعب سنوياً.
وتسهم كازاخستان وأوزبكستان معاً بنحو 5 إلى 10 مليارات متر مكعب سنوياً، بينما تضخ ميانمار نحو 4 إلى 5 مليارات متر مكعب سنوياً في جنوب غرب الصين.
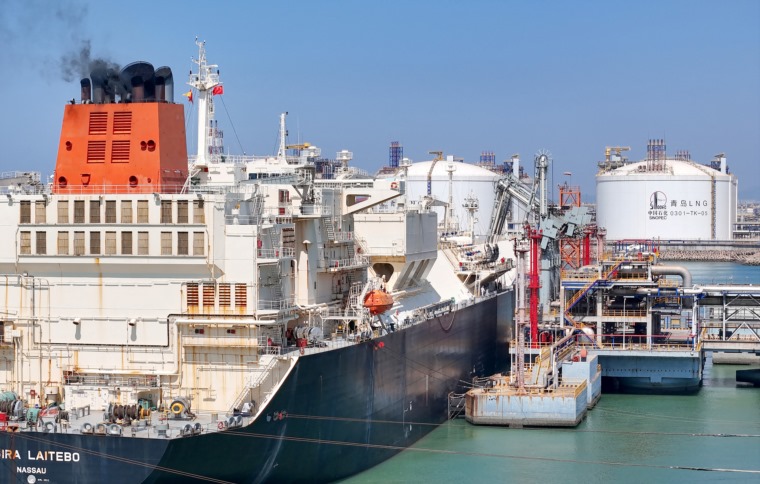
الأنابيب الروسية.. حائط صد ضد المخاطر البحرية
أبرزت أزمة الحرب في الشرق الأوسط أهمية خطوط الأنابيب البرية التي تربط الصين بالدول المجاورة وخاصة روسيا، إذ تتميز هذه الإمدادات بكونها بمعزل تام عن الاضطرابات والأخطار التي قد تُهدّد الممرات البحرية الحيوية مثل مضيق هرمز، فضلاً عن حمايتها للصين من ارتفاع تكاليف التأمين البحري وأجور الشحن. كما تتواصل المباحثات المكثفة بين بكين وموسكو للدفع بمشروع "قوة سيبيريا 2" لترسيخ هذا الشريان الآمن.
ظاهرة "النينو" تخفض الاستهلاك
تشير توقعات المحللين بحسب وكالة بلومبرغ، إلى أن اعتدال درجات الحرارة بدعم من ظاهرة "النينو"، فضلاً عن ارتفاع أسعار الأسعار الفورية في آسيا قد يسهمان في خفض الاستهلاك المحلي بنحو 4%، ما يمنح الصين مرونة أكبر لتوفير السيولة وإعادة بيع شحنات الغاز المسال في الأسواق العالمية.