راهنت "كوكاكولا" الأمريكية على الاستحواذ على سلسلة "كوستا كوفي" البريطانية، في صفقة استهدفت دخول سوق القهوة العالمية بقوة، مستفيدة من سوق تُقدّر قيمتها بنحو 570 مليار دولار. لكن الرهان لم يحقق التوسع المأمول، بعدما واجهت خطط النمو عقبات متتالية، لتعود احتمالات بيع السلسلة إلى الواجهة.
خططت كوكاكاولا عند استحواذها على "كوستا" بقيمة 5.1 مليار دولار، توظيف شبكتها العالمية للمشروبات الغازية في نشر العلامة خارج أسواقها التقليدية، لكنها لم تحقق التوسع المأمول، ودفعتها الضغوطات لمحاولة بيعها في 2025
وعندما أعلنت "كوكاكولا" عن الصفقة في أغسطس (آب) 2018، بقيمة بلغت 5.1 مليار دولار، كانت تعوّل على توظيف شبكتها العالمية للتعبئة والتوزيع وخبرتها التسويقية لتوسيع انتشار "كوستا" خارج أسواقها التقليدية. وشملت الخطة التوسع عبر قنوات متعددة، من آلات القهوة ذاتية الخدمة إلى منتجات القهوة الجاهزة للشرب والمعبأة.
لكن دخول سوق القهوة لم يكن امتداداً سهلاً لنموذج أعمال المشروبات الغازية، إذ فرضت طبيعة القطاع ومتطلبات تشغيل آلات القهوة وتطوير شبكة المقاهي تحديات تشغيلية وتسويقية، زادت تداعيات جائحة "كوفيد-19" من حدتها. ومع تعثر تحقيق الطموحات الأصلية للنمو، بات مستقبل "كوستا" ضمن خيارات "كوكاكولا" الاستراتيجية، وسط تقارير عن تجدد مساعي بيع السلسلة، وفق "بلومبرغ".
خطأ كوكاكولا
ويصف، كريس كلوز، مدير العمليات السابق في "كوستا كوفي"، والذي يعمل حالياً مستشاراً لسلاسل التوريد، الصفقة بأنها خسارة محدودة نسبياً بالنسبة إلى شركة بحجم "كوكاكولا"، لكنها إخفاق يصعب تجاهله. ويقول إن "هذا الخطأ قد لا يمثل سوى رقم هامشي في حسابات الشركة، لكنه حدث أمام أنظار الجميع"، مرجحاً أن تدفع التجربة الشركة إلى توخي قدر أكبر من الحذر عند دراسة صفقات الاستحواذ مستقبلاً.
وتأسست "كوستا كوفي" في لندن 1971 على يد الأخوين سيرغيو وبرونو كوستا، اللذين اختبرا 112 نوعاً من القهوة قبل الاستقرار على مزيج "موكا إيطاليا" الذي أصبح علامتها المميزة.
وعندما أعلنت "كوكاكولا" شراء السلسلة في 2018، رأى رئيسها التنفيذي آنذاك، جيمس كوينسي، أن الصفقة تتجاوز الاستحواذ على علامة تجارية للقهوة، بقوله "كوستا تمنح الشركة منصة للتوسع"، في إشارة إلى إمكانية الاستفادة من شبكة التوزيع العالمية لكوكاكولا لدخول سوق القهوة والشاي، التي لم تكن الشركة تنافس فيها سوى في شريحة محدودة.
تركزت الفكرة الأساسية على استفادة "كوستا" من شبكة "كوكاكولا" الواسعة للوصول إلى المستهلكين في المتاجر ومحطات الوقود والفنادق ودور السينما التي تُباع فيها المشروبات، لكن نقل نموذج ناجح في السوق البريطانية إلى أسواق أخرى لم يكن بالسهولة التي توقعتها الشركة.
تكاليف التشغيل والصيانة والتوزيع
اصطدمت عشرات الآلاف من آلات "كوستا إكسبريس" حول العالم بتكاليف التشغيل والصيانة وتعقيداتهما، التي تختلف عن المشروبات الغازية.
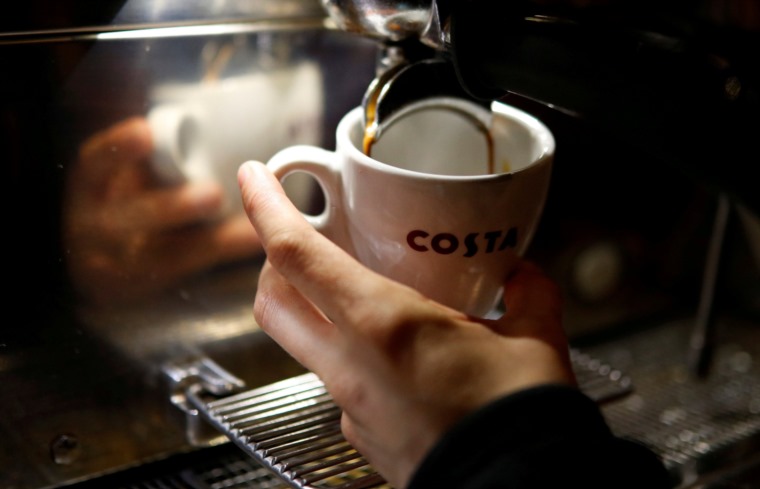
تشير "بلومبرغ" إلى أن عدد آلات "كوستا" ارتفع من 8237 آلة عند الاستحواذ إلى أكثر من 15 ألف آلة حالياً، لكن الانتشار الجغرافي وحده لم يكن كافياً لضمان النجاح، خصوصاً في الأسواق التي لا يعرف المستهلكون فيها العلامة التجارية.
في أمريكا، لم تكن كوستا تحظى بالشهرة التي تتمتع بها في بريطانيا، كما اعتاد كثير من الأمريكيين شراء القهوة المقطرة بكميات كبيرة وأسعار منخفضة من محطات الوقود، بينما اعتمدت آلات البيع على الحليب المجفف، ولم يكن المستهلكون يتوقعون منها تقديم إسبريسو بجودة المقاهي أو دفع أسعار مرتفعة مقابلها.
امتدت المشكلات إلى قدرة شبكة التوزيع على إدارة المعدات، إذ تحتاج كوستا إلى متابعة احتياجات آلاتها من الحليب وحبوب البن، وهو أمر تعجز أمامه صناعة المشروبات الغازية غير المعتادة على هذا المستوى من المتابعة التشغيلية.
في هذا السياق، خفضت "كوستا" عدد العاملين في مقرها الرئيسي 18% بين عامي 2021 و2025.
 كيف تحولت مقاهي الحيوانات في اليابان إلى تجارة مربحة؟ - موقع 24في اليابان يُمكن الاستمتاع بفنجان قهوة بينما تقف بومة على رأسك، وتدور من حولك ثعالب الماء وطيور البطريق والقنافذ، بل بمقدور الزوار شراء حيواناتهم من المقاهي واصطحابها معهم إلى المنزل، ما خلق سوقاً سياحية وتجارية فريدة من نوعها، لكنها لا تخلو من المخاطر أيضاً.
منافسة قوية على القهوة الجاهزة
ولم تحقق كوستا الانتشار المأمول في سوق القهوة الجاهزة للشرب، التي تبلغ قيمتها نحو 23 مليار دولار، إذ سبقتها منافستها الأكبر في الولايات المتحدة، فمشروب "فرابتشينو"، الذي يجمع بين "بيبسيكو" و"ستاربكس" في مشروع مشترك، أصبح العلامة التجارية الأكثر مبيعاً في هذه الفئة داخل السوق الأمريكية، بينما ظلت "كوستا" محدودة الحضور نسبياً.
كما أنها لم تكن متحمسة للتوسع الكبير في افتتاح المقاهي الأمريكية، خشية إثارة مشكلات مع "ماكدونالدز"، أحد عملائها الرئيسيين، الذي يقدم القهوة ضمن منتجاته.
توقيت الصفقة لم يكن مثالياً أيضاً، ففي عام 2020، تسببت جائحة كوفيد-19 في إغلاق المقاهي البريطانية، ما أدى إلى اختفاء مصدر رئيسي لإيرادات "كوستا" بين ليلة وضحاها، وفي الوقت نفسه، اتجه كثير من المستهلكين إلى تحديث آلات إعداد القهوة في منازلهم.
وتأخرت كوستا كذلك في تجديد فروعها، ما أضعف قدرتها على مواكبة تغيرات السوق، بينما لم يكن التعافي من الجائحة مثالياً.
 3 أسباب تُعقد صفقة استحواذ "ستاربكس" على "تشيبوتلي" - موقع 24تدرس "ستاربكس" الأمريكية، الاستحواذ على سلسلة مطاعم "تشيبوتلي" للمأكولات المكسيكية السريعة، ما يُثير أسئلة عن الجدوى الاستراتيجية للصفقة، في وقت تركز فيه الشركة على إعادة هيكلة أعمالها وتحسين أدائها التشغيلي.
مشروع القهوة الآلية
حاولت "كوستا" في ظل ملكية كوكاكولا تطوير أنشطة جديدة، من بينها مشروع "باريستابوت" لآلات القهوة الآلية. في عام 2020، استحوذت على شركة "بريغو"، المتخصصة في روبوتات القهوة ومقرها أوستن بولاية تكساس الأمريكية. لكن الآلة الجديدة أثبتت أنها باهظة التكلفة، ما أدى إلى إيقاف المشروع في مايو (أيار) 2025، في وقت تبحث فيه الشركة عن تقليل تكاليفها.
ومع تصاعد الضغوط، حاولت "كوكاكولا" في أواخر 2025 بيع سلسلة "كوستا" لشركة "تي دي آر كابيتال" البريطانية مقابل مليار جنيه إسترليني، أي نحو 1.3 مليار دولار، لكن خلافاً على السعر حال دون إتمامها.
حققت الشركة إيرادات بلغت 1.29 مليار جنيه إسترليني، ما يعادل نحو 1.74 مليار دولار في 2025، بزيادة 5% على أساس سنوي، بعدما سجلت خسارة تشغيلية 13.5 مليون جنيه إسترليني في 2024.