كشفت مغادرة جينسن هوانغ منصبه رئيساً تنفيذياً لشركة "إنفيديا" عن فارق جوهري في هياكل الملكية داخل شركات التكنولوجيا الأمريكية، يتمثل في قدرة مؤسسي بعض الشركات على الاحتفاظ بالسيطرة على قراراتها حتى بعد طرح أسهمها للاكتتاب العام، بفضل نظام يمنحهم حقوق تصويت تفوق حصصهم الفعلية في رأس المال.
يواجه قطاع التكنولوجيا مفاضلة دقيقة: إما منح المؤسسين مساحة حرة للتحرك طويل الأمد والمغامرة باستثمارات ضخمة، أو الإبقاء على رقابة المساهمين ومجالس الإدارة لمحاسبة القادة التنفيذيين.
كلما ارتفع تركّز حقوق التصويت لدى المؤسس، تآكلت قدرة المساهمين الآخرين على التأثير في مسار الشركة، حتى وإن امتلكوا الأغلبية العظمى من رأسمالها.
وبينما انتهت مسيرة هوانغ في قيادة الشركة التي شارك في تأسيسها عام 1993، يستطيع مؤسسون آخرون، مثل مارك زوكربيرغ في "ميتا"، وإيفان شبيغل في "سناب"، الاحتفاظ بسلطة التصويت التي تمكّنهم من التحكم في تشكيل مجالس الإدارة والقرارات الاستراتيجية، حتى إذا تراجعت حصصهم أو عارضهم بقية المساهمين.
وبحسب "فوربس"، يعود أصل التباين إلى ظروف طرح كل شركة للاكتتاب العام وهياكل أسهمها؛ فشركة "إنفيديا" طُرحت في البورصة عام 1999، في وقت كان فيه مبدأ "السهم الواحد يعادل صوتاً واحداً" هو القاعدة السائدة في وادي السيليكون، وبالتالي أصبح مؤسسها "هوانغ" بلا أسهم ذات أصوات مضاعفة تحصنه من قرارات مجلس الإدارة.
ويستحوذ هوانغ على 3.6% من أسهم "إنفيديا" وحقوقها التصويتية، وتُقدّر قيمة حصته بـ 145 مليار دولار وفق بيانات "فوربس". أي أنه وفقاً لأنظمة الشركة، يملك مجلس الإدارة المؤلف من 11 عضواً حق عزله من منصبه رئيساً تنفيذياً بموافقة الأغلبية.
 أسرار سقوط جنسن هوانج.. ماذا أخفى عن كبار قادة "إنفيديا"؟ - موقع 24كشفت مصادر مطلعة ومراسلات داخلية اطلعت عليها وكالة رويترز أن الرئيس التنفيذي السابق لشركة "إنفيديا"، جنسن هوانج، قدم معلومات مضللة لعدد من كبار مسؤولي الشركة..
أغلبية تحصّن الكبار
وعلى عكس نهج "إنفيديا"، تبنّى مؤسسا غوغل، لاري بيغ وسيرغي برين، نظام الأسهم مزدوجة الفئة عند الاكتتاب العام سنة 2004؛ حيث يمنح السهم من الفئة "B" عشرة أصوات مقارنة بصوت واحد فقط للفئة "A"، إلى جانب أسهم الفئة "C" التي لا تمنح حقوق تصويت.
وقد مكّن هذا الترتيب المؤسسين من الإبقاء على نحو 53% من القوة التصويتية داخل الشركة الأم "ألفابت"، رغم تنحيهما عن العمل التنفيذي اليومي منذ سنوات، ما يمنحهما قدرة حاسمة على التأثير في انتخاب أعضاء مجلس الإدارة وإقرار التحولات الكبرى.
وسارت "ميتا" على الخطى ذاتها قبل اكتتابها العام في 2012، بعدما أقرّت هيكل الأسهم مزدوجة الفئة في نوفمبر (تشرين الثاني) 2009.
وبفضل امتلاكه 99.8% من أسهم الفئة "B" عالية التصويت، يسيطر زوكربيرغ على 60.6% من إجمالي حقوق التصويت في الشركة، رغم أن حصته الفعلية من أسهمها لا تتجاوز 13.4%، وفق إفصاح ميتا في أكتوبر (تشرين الأول) 2026.
وتشير هذه التركيبة إلى أن بقية المساهمين لا يستطيعون جمع أصوات كافية لإقالته أو فرض تغيير في مجلس الإدارة عبر التصويت، طالما احتفظ بأغلبيته.
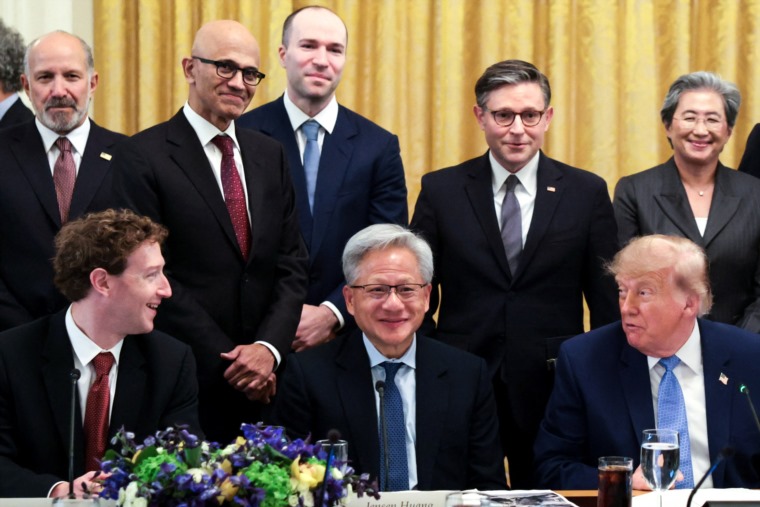
يتكرر السيناريو نفسه في شركات أخرى مثل "سناب"، حيث يسيطر المؤسسان إيفان شبيغل وبوبي ميرفي معاً على أكثر من 99% من الأصوات، وفق إفصاح سبتمبر (أيلول) 2026.
ويملك شبيغل وحده أغلبية تخوله التأثير الحاسم في انتخاب أعضاء مجلس الإدارة أو عزلهم، بفضل حقوق التصويت التي يحتفظ بها.
أما في "ديل تكنولوجيز"، يمنح السهم من الفئتين "A" و"B" عشرة أصوات، مقابل صوت واحد للسهم من الفئة "C"، ما يسمح لمايكل ديل السيطرة على 69.7% من حقوق التصويت، رغم امتلاكه 40.9% من رأس المال، بحسب بيان المساهمين لعام 2026.
حصانة المؤسسين الجدد
وبخلاف الشركات التي تأسست قبل سنوات، ذهبت شركات تكنولوجية أحدث إلى ابتكار ترتيبات أشد تحصيناً لمؤسسيها. فبحسب بيانات أستاذ التمويل بجامعة فلوريدا جاي ريتر التي أوردتها "فوربس"، اعتمدت نحو 50% من شركات التكنولوجيا الأمريكية المطروحة للاكتتاب العام في 2025 نظام الأسهم مزدوجة الفئة، مقارنة بـ 5% فقط في 2004.
اللافت أن التجارب الواقعية تُثبت أن حقوق التصويت الاستثنائية تعجز أحياناً عن حماية المؤسسين من الضغوط، فمثلاً آدم نيومان، مؤسس "وي وورك"، رضخ لضغوط المستثمرين وتنحى عن منصبه عام 2019 رغم امتلاكه أغلبية الأصوات، بعدما خُفّضت حقوق التصويت المرتبطة بأسهمه ضمن الترتيبات التي سبقت خروجه من الشركة.
على الجانب الآخر، لم يمتلك ستيف جوبز وجاك دورسي وسام ألتمان أسهماً ذات حقوق تصويت استثنائية تحصّن مواقعهم في مواجهة مجالس الإدارة، ما فتح الباب أمام إقالتهم قبل أن يعودوا إلى مناصبهم لاحقاً.