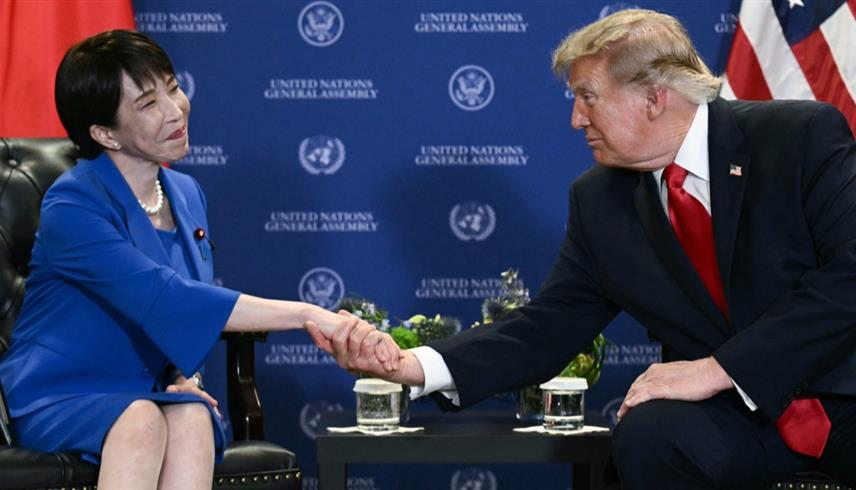
لقاء سابق بين ترامب ورئيسة وزراء اليابان (أ ف ب)
الأربعاء 23 سبتمبر 2026 / 13:10
تشهد الأسواق المالية في اليابان تحولات كبرى لها تبعات مباشرة على المستثمرين وتكاليف الاقتراض حول العالم، وذلك بعد قفزات خيالية في عوائد السندات، وتدخلات استثنائية أمريكية لحماية الين الياباني.
ولم يكن هذا الارتفاع السريع في عوائد السندات اليابانية صدفة، ولكن جاء نتيجة ضغوط التضخم المتصاعد، تزامناً مع توجهات بنك اليابان لرفع أسعار الفائدة، لتتضاعف مخاوف المستثمرين تجاه خطط الإنفاق الحكومي، دافعة عوائد السندات لأجل 10 سنوات إلى قمم لم تشهدها البلاد منذ 3 عقود.
تداخل أمريكي ياباني
يقول تحليل لشبكة "سي إن إن" الأمريكية: "إن خطورة هذه التحركات تأتي نتيجة اعتبار اليابان الحائز الأجنبي الأول لسندات الخزانة في الولايات المتحدة. ولأن السيولة تدفقاً وتراجعاً تعتمد على هذا الشريان الآسيوي، سارع وزير الخزانة الأمريكي سكوت بيسينت إلى شن حملة غير مسبوقة للتدخل في الأسواق ودعم الين.
ويرى محللون أن هذه الخطوة بمثابة "درع قوي" لمنع طوكيو من تسييل أصولها الدولارية، وعلى رأسها السندات الأمريكية لإنقاذ عملتها المحلية، كون أي بيع مكثف لتلك السندات سينتهي حتماً برفع أسعار الفائدة الأمريكية، في وقتٍ تعاني فيه واشنطن أصلاً من عبء الفوائد وارتفاع تكاليف الدين.
ومع توافد قادة العالم إلى نيويورك للمشاركة في أعمال الجمعية العامة للأمم المتحدة، تتجه الأنظار نحو اللقاء المرتقب بين الرئيس دونالد ترامب ورئيسة الوزراء اليابانية ساناي تاكايتشي، لبحث هذا "التوازن الحرج".
نهاية عصر الفائدة الرخيصة
وفي مختلف أنحاء العالم، أدت الضغوط التضخمية ورفع الفائدة إلى قفزات متتالية في تكاليف الاقتراض، لكن اليابان كانت المسرح الأشد تأثراً بهذه الموجة. وبينما سجّلت عوائد السندات الحكومية لأجل 10 سنوات في الولايات المتحدة وفرنسا وألمانيا والمملكة المتحدة أعلى مستوياتها منذ نحو عقدين، كانت اليابان تكسر أرقاماً قياسية بكتابة أعلى عائدٍ لها منذ 30 عاماً.
وهذا التحول القاسي ليس مجرد أرقام عابرة، بل هو إعلان صريح عن دخول الاقتصاد العالمي حقبة جديدة قوامها "الفائدة المرتفعة"، وإسدال الستار رسمياً على مرحلة الفائدة الرخيصة، التي شكلت هوية الأسواق منذ الأزمة المالية عام 2008.
وكان بنك اليابان اتخذ خطوته التاريخية بالبدء في رفع الفائدة عام 2024 بعد عقود من التيسير لمكافحة الانكماش، ليتبعها برفع إضافي مؤخراً لتهدئة التضخم.
ويزيد المشهد تعقيداً حالةُ الترقب لخطط الميزانية التي تطرحها رئيسة الوزراء اليابانية تاكايتشي، فالمستثمرون ينظرون بعين القلق لوعود الخفض الضريبي وزيادة الإنفاق في بلدٍ يئن أساساً تحت وطأة ديون ضخمة.
وهذا التوجس دفع المتعاملين للمطالبة بـ "علاوة مخاطر"، أو عوائد أعلى لقاء الاحتفاظ بالديون اليابانية. ولأن سوق المال لا يعترف بالحدود، فإن ارتفاع العوائد في طوكيو يهدد برفعها في واشنطن، فضلاً عن كونه يسحب البساط من الأسواق الأخرى، عبر إغراء رؤوس الأموال بالعودة إلى الملاذ الياباني.
بين السقوط والإنقاذ السريع
وعلى جبهة العملات بعد أن هبط الين في يوليو (تموز) الماضي إلى أدنى مستوى له مقابل الدولار منذ 40 عاماً، تحركت الخزانة الأمريكية بالتنسيق مع طوكيو في كبح جماح التراجع.
ويرى "آدم تورنكيست"، كبير الاستراتيجيين الفنيين في LPL Financial، أن هذه التطورات تعكس خطورة الوضع قائلاً: "هناك حزمة من العوامل الكفيلة بخلق موجات عاتية من التذبذب تضغط مباشرة على سوق الخزانة الأمريكية، وهذا ما يفسر كثافة التصريحات الصادرة من الخزانة الأمريكية بشأن كيفية إدارة بنك اليابان لسياسته النقدية."
وأضاف: "لكن المخاوف لا تتوقف عند ضعف الين، بل تمتد إلى احتمال تعافيه السريع، فصعود الين بالتوازي مع رفع الفائدة اليابانية ينسف ما يُعرف بـ "تجارة الفائدة" (Carry Trade)، وهي الاستراتيجية التي يعتمد فيها المستثمرون على اقتراض الين الزهيد لاستثماره في أصول ذات عائد مرتفع بالخارج. فإذا ارتفعت قيمة الين فجأة، ستتضاعف كلفة تلك القروض، مما يجبر المستثمرين على بيع أصولهم، كالأسهم والسندات الأمريكية، لإغلاق مراكزهم المالية بشكل عاجل".