صورة تعبيرية
الأربعاء 11 نوفمبر 2026 / 18:01
تقترب 3 بنوك رقمية من دخول السوق المصرفي في مصر، وهي "وان بنك" التابع لبنك مصر، و"يومو" المدعوم من البنك التجاري الدولي (CIB)، و"إيزي بنك" التابع لبنك قطر الوطني الأهلي (QNB)، في تطور يفتح المجال أمام منافسة جديدة على العملاء والودائع والخدمات المالية.
المشروعات الصغيرة ومتناهية الصغر تمثل أحد أبرز مجالات النمو أمام البنوك الرقمية، حيث يمكنها الاستفادة من بيانات المعاملات والتدفقات المالية لتطوير أساليب تقييم الجدارة الائتمانية.
وقال طارق الخولي، نائب محافظ البنك المركزي المصري، إن البنك تلقى طلبات من البنوك الثلاثة للحصول على تراخيص لإطلاق بنوك رقمية في السوق المحلية، فيما أكد إيهاب نصر، وكيل مساعد محافظ البنك المركزي، حصول البنوك الثلاثة على موافقات للعمل في القطاع المصرفي، مع توقعات ببدء نشاطها قريباً.
ويثير دخول هذه الكيانات تساؤلات بشأن طبيعة الاختلاف بينها وبين التطبيقات الإلكترونية للبنوك التقليدية، وما إذا كانت ستقدم نموذجاً مصرفياً جديداً، أم ستكتفي بتطوير وسائل الوصول إلى الخدمات القائمة.
ما الفرق بين البنك الرقمي والتطبيق المصرفي؟
يرى الدكتور سمير رؤوف، خبير أسواق المال والباحث الاقتصادي، أن الاختلاف الجوهري بين البنك الرقمي وتطبيق الخدمات المصرفية يتمثل في طبيعة عمل البنك نفسه، وليس مجرد نقل الخدمات من الفروع إلى التطبيقات الإلكترونية.
وأوضح في حديثه لـ"24" أن البنوك التقليدية تمتلك فروعاً وموظفين وبنية تشغيلية قائمة، وتطور تطبيقاتها الإلكترونية لتسهيل إدارة الحسابات وإجراء المعاملات، لكنها تظل بنوكاً تقليدية تعتمد على هذه البنية.
أما البنك الرقمي، فيقوم على إدارة عملياته المصرفية من خلال التطبيقات الإلكترونية، دون الاعتماد على شبكة فروع تقليدية أو أعداد كبيرة من الموظفين، بما يسمح بتنفيذ التحويلات والتعاملات المالية بصورة أكثر مرونة.
وأشار رؤوف إلى أن البنوك الرقمية قد تتيح التعامل مع المحافظ الإلكترونية وتقنيات الترميز الرقمي (Tokenization)، فضلاً عن خدمات مالية أخرى وفقاً للأطر التنظيمية المسموح بها، لكنه حذر في الوقت ذاته من المخاطر المرتبطة بهذا النموذج، في مقدمتها الاختراقات الإلكترونية وأمن الأموال والبيانات، إلى جانب تحديات مكافحة غسل الأموال والرقابة على التحويلات العابرة للحدود.
وفيما يتعلق بالسوق المصري، رجح الخبير الاقتصادي أن تتخذ البنوك الرقمية نموذجاً أكثر تحفظاً مقارنة ببعض التجارب العالمية، في ظل اشتراطات البنك المركزي المتعلقة بوجود وحدة أو فرع فعلي يمكن للعملاء الرجوع إليه عند تقديم الشكاوى أو مواجهة المشكلات، وهو ما يجعل النموذج المحلي مختلفاً عن تجارب رقمية تعمل دون فروع.
 الدولار إلى 70 جنيهاً؟.. سيناريوهات مقلقة ومصدات مصرية قوية - موقع 24كسر الجنيه المصري حاجز الـ56 مقابل الدولار، مدفوعاً بعاصفة من الضغوط متعددة الأبعاد؛ فبينما تتوالى تداعيات التوترات الإقليمية وتتصاعد فاتورة واردات الطاقة، تلوح في الأفق...
منافسة جديدة على الودائع والتمويل
بدوره، أشار الخبير الاقتصادي أبو بكر الديب إلى أن دخول البنوك الرقمية يعد تحولاً في خريطة المنافسة المصرفية المصرية، لأنه يفتح المجال أمام مؤسسات جديدة للمنافسة على جذب العملاء والمدخرات، من خلال تقديم خدمات ومنتجات مالية أكثر مرونة وكفاءة.
وأوضح لـ"24" أن البنك الرقمي يختلف عن تطبيق الهاتف التابع لبنك تقليدي في كونه مؤسسة مصرفية مستقلة، لها ترخيص ورأس مال وإدارة وحوكمة وأنظمة مصرفية متكاملة، ويمكنها، وفقاً لترخيصها والضوابط الرقابية، قبول الودائع وتقديم التمويل، وإصدار البطاقات وتوفير الحسابات وخدمات الادخار.
وأضاف أن اعتماد هذه البنوك على التكنولوجيا باعتبارها أساساً لنشاطها يمنحها فرصة لخفض تكاليف التشغيل، وتسريع تقديم الخدمات، وتطوير منتجات تتناسب مع احتياجات العملاء، بدلاً من الاعتماد على المنتجات المصرفية الموحدة.
وأشار إلى أن المنافسة لن تُحسم بمجرد إطلاق تطبيقات جديدة، وإنما بقدرة كل بنك على تقديم مزايا حقيقية، مثل رسوم وعمولات أقل، وسرعة أكبر في تنفيذ المعاملات، وشروط أكثر ملاءمة للادخار والتمويل.
فالعملاء لن يغيروا البنوك التي يتعاملون معها لمجرد ظهور اسم جديد في السوق، وإنما سيبحثون عن قيمة مضافة واضحة، على حد تعبيره.
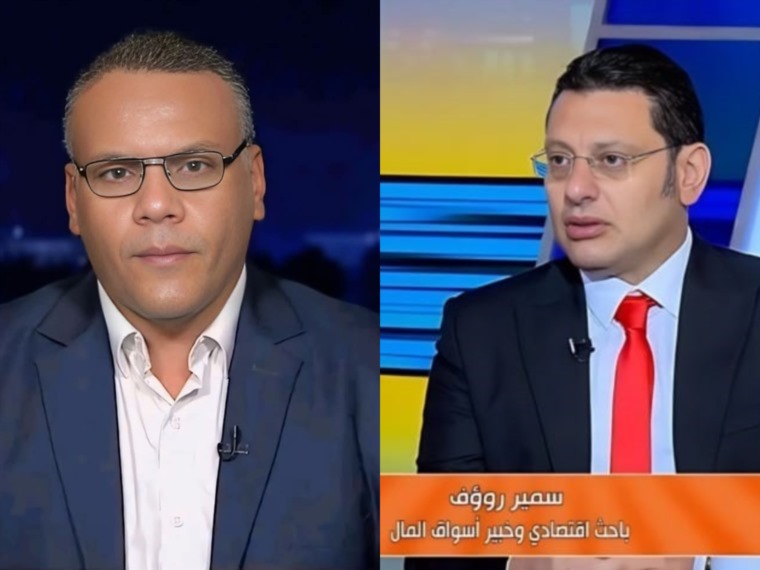
الخبيران الاقتصاديان: سمير رؤوف - أبو بكر الديب
من المستفيد الأكبر؟
يرى أبو بكر الديب أن المشروعات الصغيرة ومتناهية الصغر تمثل أحد أبرز مجالات النمو أمام البنوك الرقمية، حيث يمكنها الاستفادة من بيانات المعاملات والتدفقات المالية لتطوير أساليب تقييم الجدارة الائتمانية، وتقديم تمويلات تتناسب مع طبيعة الأنشطة وحجم إيراداتها، خاصة أن بعض المشروعات تواجه صعوبات في الحصول على التمويل من خلال الإجراءات المصرفية التقليدية.
وبالتالي يمكن لهذه البنوك مساعدة التجار وأصحاب المشروعات على تحصيل المدفوعات إلكترونياً وإدارة الحسابات ومتابعة الإيرادات والمصروفات، بما يدعم دمج مزيد من الأنشطة في الاقتصاد الرسمي.
وعلى مستوى الشمول المالي، أشار الخبير الاقتصادي إلى أن البنوك الرقمية تستطيع الوصول إلى عملاء في مناطق بعيدة عن الفروع المصرفية، أو إلى فئات تواجه صعوبة في التعامل مع البنوك التقليدية بسبب الوقت أو تكلفة الانتقال أو الإجراءات، فضلاً عن تشجيع استخدام المدفوعات الإلكترونية وتقليل الاعتماد على النقد.
لكن نجاح هذه التجربة، بحسب الديب، يتوقف على بناء ثقة العملاء في قدرة البنوك الجديدة على حماية أموالهم وبياناتهم، والتعامل مع حالات الاحتيال الإلكتروني، وسرعة معالجة الشكاوى، وضمان استمرارية الخدمات عند تعطل الأنظمة أو انقطاع الاتصالات.
ولا يتوقع الديب أن تقضي البنوك الرقمية على النموذج المصرفي التقليدي في المدى القريب، مرجحاً استمرار النموذجين جنباً إلى جنب، مع انتقال تدريجي للمعاملات اليومية إلى القنوات الإلكترونية، وبقاء الحاجة إلى الفروع في الخدمات التي تتطلب تواصلاً مباشراً أو استشارات مالية.