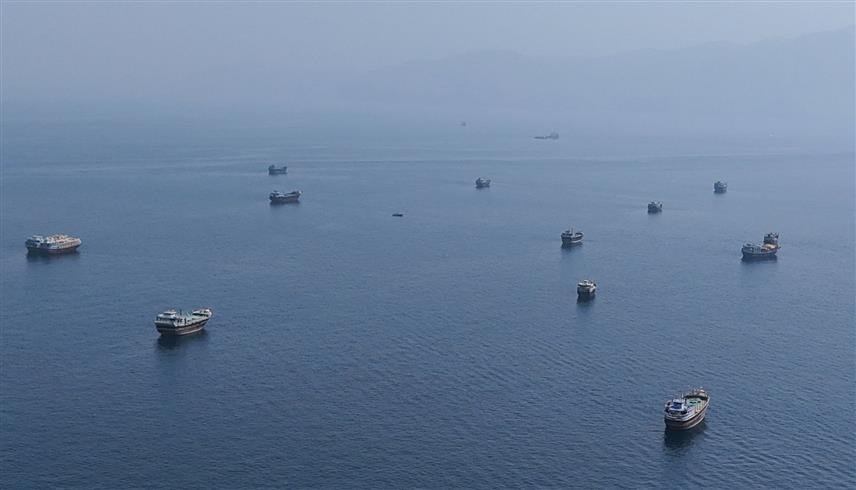
سفن شحن بالقرب من مضيق هرمز (رويترز)
الإثنين 5 أكتوبر 2026 / 00:15
عادت تدفقات النفط الخام من الشرق الأوسط إلى مستويات قريبة للغاية من تلك المسجلة قبل اندلاع الحرب مع إيران، لكن أسعار الخام لا تزال مرتفعة بشدة، في مفارقة تعكس أن أزمة الطاقة لم تعد مرتبطة فقط بكمية النفط المتاحة، بل أيضاً بكلفة نقله، ونقص الوقود المكرر، وتراجع المخزونات العالمية، واستمرار علاوة المخاطر الجيوسياسية.
وبحسب تقديرات "جيه بي مورغان"، تعافت صادرات الخام من الشرق الأوسط إلى نحو 17.5 مليون برميل يومياً، بما يعادل 98% من مستويات ما قبل الحرب، فيما ظلت صادرات المنتجات النفطية المكررة، مثل الديزل والبنزين، عند نحو 3 ملايين برميل يومياً فقط، أو 58% من المستويات السابقة للحرب.
وتشير تقديرات منفصلة لـ"غولدمان ساكس" إلى أن صادرات الخليج، بما في ذلك الشحنات التي يصعب تتبعها، عادت إلى نحو 23.3 مليون برميل يومياً خلال الأسبوع الأخير من سبتمبر، وهو مستوى قريب من متوسط 2025.
ورغم ذلك، ظل خام برنت يحوم حول مستوى 100 دولار للبرميل، بعدما سجل أكثر من 100 دولار في عدد من الجلسات، مقارنة بنحو 72 دولاراً قبل اندلاع الحرب، ما يعني أن الأسعار لا تزال أعلى بنحو 40% تقريباً من مستويات ما قبل الصراع.
حتى قرار مجموعة السبع وشركائها الإفراج عن 100 مليون برميل من النفط والوقود من المخزونات الطارئة على مدى أربعة أشهر لم يكن كافياً لإزالة الضغوط بالكامل، رغم أنه ساهم في تراجع الأسعار فور الإعلان عنه. وتشمل الخطة طرح كمية كبيرة من الديزل خلال أول 20 يوماً، في محاولة لاحتواء النقص الحاد في الوقود المكرر.
كلفة النقل تقفز
رغم عودة المزيد من الناقلات إلى عبور مضيق هرمز، فإن حركة الشحن لم تعد إلى طبيعتها بالكامل.
وتعتمد الشركات على عمليات نقل بين السفن ومسارات بديلة وإجراءات تشغيل أكثر تعقيداً لتقليل المخاطر، وهو ما رفع كلفة نقل النفط بصورة حادة.
وتجاوزت كلفة استئجار ناقلات النفط العملاقة على بعض الرحلات من الخليج إلى الصين 1.2 مليون دولار يومياً، بعدما أدت المخاطر الأمنية وطول الرحلات ونقص السفن المتاحة إلى زيادة تكاليف الشحن.
وتنتقل هذه التكاليف في نهاية المطاف إلى المصافي والتجار والمستهلكين، ما يعني أن عودة البراميل إلى السوق لا تؤدي تلقائياً إلى عودة الأسعار إلى مستوياتها السابقة.
المخزونات تحت الضغط
من بين أهم العوامل التي تدعم الأسعار أيضاً التراجع الحاد في المخزونات العالمية خلال أشهر الحرب.
وتشير تقديرات نقلتها "بلومبرغ" عن شركة "إنرجي أسبيكتس" إلى أن المخزونات العالمية هبطت إلى نحو 4.3 مليارات برميل، بانخفاض يتجاوز 400 مليون برميل منذ مارس.
ويعني هذا التراجع أن السوق أصبحت أقل قدرة على امتصاص أي صدمة جديدة، ما يدفع المشترين إلى إعادة بناء مخزوناتهم ويضيف علاوة إضافية إلى الأسعار.
وفي الوقت نفسه، تعافى الطلب العالمي على النفط بعدما تراجع خلال الأشهر الأولى من الحرب تحت تأثير ارتفاع الأسعار، مع تقديرات بوصوله مجدداً إلى نحو 104.8 ملايين برميل يومياً.
أزمة الديزل لم تنتهِ
وتظل المشكلة الأكبر في سوق الطاقة مرتبطة بالمنتجات المكررة وليس الخام وحده.
ففي حين استعادت صادرات الخام معظم مستوياتها السابقة، لا تزال شحنات الديزل والبنزين ووقود الطائرات من الشرق الأوسط أقل بكثير من المعتاد، في ظل أضرار لحقت ببعض المصافي ومخاطر الشحن عبر الممرات البحرية الرئيسية.
كما تواجه روسيا قيوداً على صادرات المنتجات المكررة، ما يزيد الضغط على المصافي في أوروبا وآسيا والولايات المتحدة لتعويض النقص.
ونتيجة لذلك، ارتفعت معدلات تشغيل المصافي خارج الشرق الأوسط وروسيا، وهو ما يزيد بدوره خطر الأعطال غير المخطط لها إذا استمر الضغط على المنشآت لفترة طويلة.
النفط يعود أداة للتحوط
وإلى جانب عوامل العرض والطلب، عاد النفط ليؤدي دوراً أكبر في الأسواق المالية باعتباره أداة للتحوط من التضخم.
فارتفاع أسعار الوقود يعزز مخاطر بقاء التضخم مرتفعاً، وهو ما قد يدفع البنوك المركزية إلى إبقاء أسعار الفائدة مرتفعة لفترة أطول.
ومع ارتفاع عوائد السندات، زاد إقبال بعض المستثمرين على عقود النفط للتحوط من التضخم، ما يضيف دعماً مالياً للأسعار فوق تأثير الطلب الفعلي على الخام.
علاوة الحرب لم تختفِ
ويبقى العامل الأخير هو استمرار علاوة المخاطر الجيوسياسية.
فعلى الرغم من تعافي الصادرات، لا تزال حركة ناقلات النفط معرضة للخطر في هرمز وباب المندب، كما أن أي تصعيد جديد قد يعيد تعطيل الإمدادات سريعاً.
ولهذا يرى محللون أن السوق لا تسعّر فقط البراميل المتاحة اليوم، بل أيضاً احتمال فقدان جزء منها مستقبلاً، وهو ما يفسر بقاء أسعار النفط مرتفعة رغم عودة جانب كبير من الإمدادات.