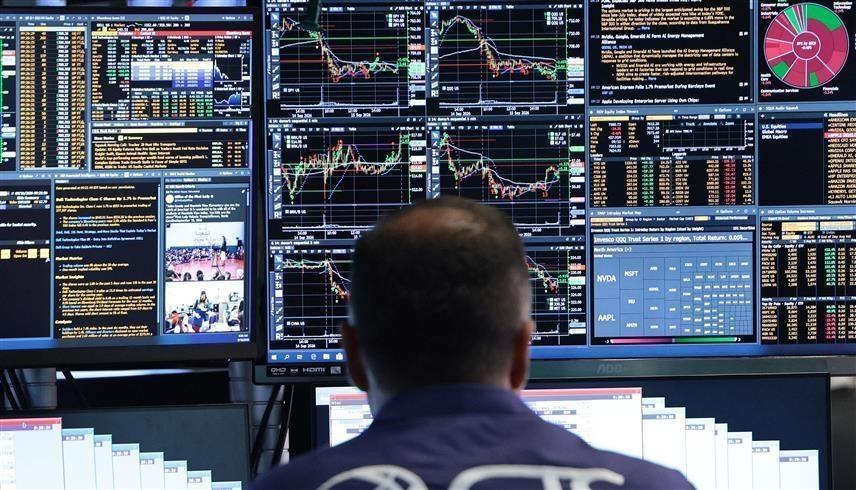
بورصة نيويورك (أ ف ب)
الجمعة 6 نوفمبر 2026 / 14:53
تشهد الأوساط الاستثمارية والمالية العالمية حالة من التأهب القصوى، اليوم الجمعة، ترقباً للإعلان عن مجموعة من البيانات الاقتصادية المفصلية، والتي يأتي الإفصاح عنها في وقت حساس للغاية يمر به الاقتصاد الأمريكي، حيث يُعاد رسم ملامح السياسة النقدية للفترة المقبلة.
وتشمل الأجندة الاقتصادية صدور البيانات الخاصة بسوق العمل ومؤشرات ثقة المستهلك، وصولاً إلى التصريحات المنتظر صدورها عن مسؤولي الاحتياطي الفيدرالي.
مؤشر الوظائف
تتجه الأنظار أولاً إلى مكتب إحصاءات العمل الأمريكي، حيث سيتم الإعلان عن ثلاثة مؤشرات تمثل عصب تقييم سلامة الاقتصاد.
ويأتي في مقدمة المؤشرات تقرير التوظيف بالقطاع الخاص والوظائف غير الزراعية الذي يُعد المحرك الرئيسي لمؤشرات الأسهم العالمية وسوق العملات.
وتظهر التوقعات السائدة في وول ستريت ومؤسسات التحليل المالي تسجيل نمو متواضع يقارب 50 إلى 65 ألف وظيفة جديدة فقط لشهر أكتوبر (تشرين الأول)، ليأتي هذا التباطؤ امتداداً للأداء الضعيف للغاية المرصود في شهر سبتمبر (أيلول) الماضي والذي لم يتجاوز 29 ألف وظيفة فقط.
 الأسواق العالمية تحت ضغط مخاوف التضخم وتباطؤ النمو رغم تراجع النفط - موقع 24تواجه الأسواق العالمية ضغوطاً متزايدة مع تصاعد المخاوف من استمرار التضخم عند مستويات مرتفعة خلال العام المقبل، بالتزامن مع تباطؤ النمو الاقتصادي وارتفاع تكاليف الاقتراض، رغم تراجع أسعار النفط وسط آمال بانحسار الحرب مع إيران، عقب فوز الديمقراطيين في انتخابات التجديد النصفي الأمريكية.
وبناءً على هذه الأرقام، تُجمع كبرى المؤسسات المالية على أن تقرير الشهر الجاري يكرس نمطاً اقتصادياً قائماً على النمو الهامشي المائل نحو الركود؛ حيث غابت عن الأسواق القفزات التشغيلية الكبرى التي ميزت الفترات السابقة، مما يؤكد بوضوح فقدان الزخم الاقتصادي العام مع دخول الاقتصاد الأمريكي الربع الأخير من العام الحالي.
وفي ذات التوقيت، تشير التقديرات إلى استقرار معدل البطالة الأمريكية عند 4.2%، الأمر الذي يمثل ارتفاعاً ملحوظاً مقارنة بالمستويات المتدنية التاريخية التي كانت دون 3.5% في الأعوام السابقة.
منطقة متوسطة
ويرى المحللون أن سوق العمل الحالي يقع في منطقة متوسطة تمنح صُنّاع السياسة النقدية في مجلس الاحتياطي الفيدرالي مساحة مريحة للمناورة دون الحاجة للهلع من ركود حاد مفاجئ، وفي الوقت نفسه دون الخوف من طفرة توظيف تذكي نيران التضخم من جديد.
ويتزامن ذلك مع توقعات بارتفاع متوسط الأجور في الساعة بمعدل طفيف يبلغ 0.2% على أساس شهري، مما قد يهبط بالنمو السنوي للأجور إلى 2.8%، وهو التباطؤ الأبرز منذ مايو (أيار) 2021.
وفي حين يرى الاحتياطي الفيدرالي في التراجع مؤشراً إيجابياً يدعم مسار كبح جماح التضخم، إلا أن كبرى المؤسسات البحثية الدولية تحذر من الوجه الآخر للعملة، حيث تؤكد التقارير الصادرة عن مؤسسات التصنيف الائتماني أن هذا التباطؤ في الأجور، المتزامن مع استمرار الضغوط التضخمية التراكمية، أدى إلى تآكل الدخل الحقيقي المتاح للأسر.
كما يدفع التراجع في القوة الشرائية للمستهلكين كبار الاقتصاديين إلى توقع تباطؤ أعمق في الإنفاق الاستهلاكي الإجمالي خلال الربع الأخير وامتداداً إلى مطلع العام المقبل.
ثقة المستهلك
تنتقل المتابعة مساءً إلى القراءة التمهيدية لجامعة ميشيغان لثقة المستهلك لشهر نوفمبر (تشرين الثاني)، حيث تتوقع النماذج الاقتصادية استقرار المؤشر عند مستويات متدنية قريبة من 48 نقطة، وهي مستويات تعكس بوضوح حالة التوجس والقلق التي تسيطر على الشارع الأمريكي.
وتشير إدارة مسوح المستهلكين بجامعة ميشيغان إلى أن المعنويات الاستهلاكية ما زالت ترزح تحت وطأة تكاليف المعيشة المرتفعة، لاسيما أسعار الوقود والديزل وتكاليف الرعاية الصحية والمرافق نتيجة زيادة الطلب من قطاعات التكنولوجيا ومراكز البيانات.
ويراقب المستثمرون بدقة مؤشر توقعات التضخم لعام واحد الذي استقر عند 4.7%، ومؤشر التوقعات طويلة الأجل عند 3.5%، حيث تثبت هذه الأرقام المرتفعة مخاوف المستهلكين الاستباقية، وتؤكد لأسواق المال أن معركة التضخم لم تنتهِ بعد، مما يبقي الضغط مرتفعاً على قرارات الشراء للسلع المعمرة ويعيق استعادة التوازن الكامل في الأسواق التمويلية.
تصريحات الفيدرالي
وتختتم الأسواق يومها الماراثوني من البيانات بكلمة عضو مجلس المحافظين للاحتياطي الفيدرالي ميشيل بومان، حيث تكتسب التصريحات أهمية مضاعفة نظراً لكونها تمثل أحد الأصوات الأكثر تمسكاً بالسياسة التشددية داخل اللجنة الفيدرالية للسوق المفتوحة.
وتترقب الصناديق الاستثمارية العالمية ومؤسسات إدارة الأصول أي تلميحات بشأن الخطوات القادمة للمركزي الأمريكي في اجتماعه القادم، خصوصاً بعد أن أبقى الفيدرالي أسعار الفائدة القياسية في نطاق 3.75% إلى 4.00% مع الإقرار بأن التضخم لا يزال مرتفعاً.
وتتوقع الأسواق أن تركز بومان في خطابها على البيانات الصادرة في وقت سابق من اليوم، فإذا جاءت الأجور مرنة والبطالة مستقرة، فقد تدعم خيار إبطاء وتيرة خفض الفائدة أو الإبقاء عليها مرتفعة لفترة أطول للتحقق من كبح التضخم كلياً، بينما يرى جانب آخر من المحللين أن هبوط نمو الأجور دون نسبة 3% قد يحد من قدرة الصقور على المطالبة بمزيد من التشديد النقدي.
رؤية المؤسسات الاستثمارية
تضع المؤسسات المالية الكبرى مثل مورغان ستانلي وغولدمان ساكس هذه الحزمة من البيانات في سياق الهبوط الناعم المليء بالتحديات، حيث يتأرجح مستثمرو الأسهم في وول ستريت بين الرغبة في رؤية بيانات توظيف ضعيفة تدفع الفيدرالي لخفض الفائدة وتحفيز الأسواق، وبين الخوف من أن يعكس هذا الضعف بداية ركود حقيقي يضر بأرباح الشركات، خاصة بعد التراجعات الأخيرة في أسهم التكنولوجيا الكبرى.
 تراجع الأسهم الأوروبية إثر موجة بيع وضبابية قطاع الذكاء الاصطناعي - موقع 24تراجعت الأسهم الأوروبية، اليوم الجمعة، مع خسائر طالت مختلف القطاعات في وقت اشتدت فيه موجة بيع عالمية، لتختتم أسبوعاً صعباً للمستثمرين الذين يواجهون حالة ضبابية بشأن أسهم الذكاء الاصطناعي، بعد سيطرة الديمقراطيين على الكونغرس الأمريكي.
وفي سوق السندات وعوائد الخزانة، فإن استقرار البطالة مع تباطؤ الأجور سيدفع عوائد السندات قصيرة الأجل للاستقرار، مع بقاء المخاطر قائمة حول السندات طويلة الأجل بسبب توقعات التضخم المرتفعة لدى المستهلكين والتي بلغت 3.5% وفقاً لميشيغان.
وعلى صعيد سوق الذهب والعملات، تترقب الأسواق حركة الدولار الأمريكي حيث ستحدد نتائج هذا اليوم ما إذا كان التباطؤ سيعجل بإنهاء دورة التشديد النقدي، وهو ما سيمثل دعماً هيكلياً لأسعار الذهب على المدى المتوسط، رغم التقلبات اللحظية الحادة التي تصاحب وقت صدور الخبر مباشرة في الصالات التداولية.
تحديد المسارات
يمر الاقتصاد الأمريكي بمرحلة دقيقة للغاية تتميز بأرقام توظيف متواضعة ومستهلكين قلقين وصناع سياسة نقدية حذرين، وسيكون لنتائج هذا اليوم الدور الحاسم في توجيه دفة الاستثمارات العالمية وتحديد مسار التدفقات النقدية بين الملاذات الآمنة وأصول المخاطرة خلال الأسابيع المتبقية من العام الحالي، في وقت تسعى فيه الصناديق السيادية إلى إعادة ترتيب محافظها الاستثمارية بناءً على المعطيات الهيكلية الجديدة لسوق العمل ومعدلات الإنفاق الحقيقية.