البنك الفيدرالي الأمريكي (رويترز)
الجمعة 18 سبتمبر 2026 / 15:31
بالنسبة إلى شركة تخطط لافتتاح مصنع جديد، أو زيادة مخزونها، أو شراء أصول إضافية، تمثل الفائدة جزءاً من كلفة المشروع منذ اليوم الأول؛ فكل زيادة في سعر الاقتراض تعني حاجة أكبر إلى الإيرادات لتغطية كلفة التمويل، وهو ما يعيد فتح ملف التوسع والاستثمار أمام الإدارة المالية.
عندما تتعطل حركة الائتمان وتتراجع التدفقات النقدية، يمتد الضغط من الشركة إلى النشاط الاقتصادي، ثم إلى فرص الدخل والعمل لدى الأفراد.
60% من الشركات الصغيرة التي شملها مسح الاحتياطي الفيدرالي تقدمت بطلب للحصول على تمويل خلال الـ12 شهراً السابقة للمسح، و22% من المتقدمين لم يحصلوا على أي جزء من التمويل الذي طلبوه. كما حصل 42% فقط على كامل المبلغ المطلوب، بينما حصل 36% على بعضه أو معظمه.
وفي الولايات المتحدة، ارتفعت كلفة الاقتراض مجدداً بعد رفع مجلس الاحتياطي الفيدرالي سعر الفائدة بمقدار 25 نقطة أساس في 16 سبتمبر (أيلول) إلى نطاق بين 3.75% و4%. كما رفعت بنوك كبرى، بينها جي بي مورغان وبنك أوف أمريكا وسيتي غروب وويلز فارغو، سعر الإقراض الأساسي من 6.75% إلى7%.
استمرار الطلب على الائتمان
وتظهر بيانات الاحتياطي الفيدرالي أن الشركات ما زالت تطلب التمويل لأغراض مرتبطة بالنشاط والاستثمار.
ففي مسح يوليو (تموز) 2026، أبقت البنوك معايير الإقراض التجاري والصناعي مستقرة تقريباً خلال الربع الثاني، مع ارتفاع الطلب على القروض من الشركات الكبيرة ومتوسطة الحجم واستقرار الطلب لدى الشركات الصغيرة.
وجاء جزء من هذا الطلب لتمويل المصانع والمعدات والمخزون والحسابات المدينة وعمليات الاستحواذ، وهي احتياجات ترتبط مباشرة بتوسيع النشاط وتشغيل الشركات.
ومع ارتفاع كلفة الاقتراض، تدخل كلفة التمويل في حسابات الشركة عند تحديد حجم القرض المطلوب وطريقة استخدامه.
حسابات مختلفة للشركات
وفي تصريحاتها لـ24، تقول الخبيرة الاقتصادية حنان رمسيس، إن ارتفاع أسعار الفائدة يزيد كلفة تمويل الشركات سواء عبر القروض المصرفية أو أدوات الدين، مع اختلاف قدرة كل شركة على تحمل هذه الزيادة.
وتشير إلى أن بعض شركات العقارات تستطيع الاستمرار في الاقتراض عند مستويات فائدة مرتفعة، عندما يكون التمويل موجهاً إلى توسعات أو عمليات شراء أصول تتوقع الشركة تحقيق عائد مرتفع منها عند البيع.
في المقابل، تواجه الشركات الصغيرة والمتوسطة مساحة أضيق للتحرك عندما ترتفع كلفة التمويل وتصبح عملية الحصول على القرض أكثر صعوبة، ما قد يدفع بعضها إلى تأجيل خطط التوسع أو البحث عن شراكة مع شركات أكبر تملك قدرة أعلى على الاقتراض وسداد الدين.
القرض لا يتحدد بسعر الفائدة فقط
وتوضح رمسيس أن قرار التمويل يرتبط أيضاً بحجم القرض المتاح والشروط التي يضعها المقرض. فقد تطلب البنوك ضمانات تغطي حقوقها في حال تعثر الشركة، مثل الأصول الثابتة أو الأرصدة البنكية، وهي متطلبات قد تمثل عبئاً أكبر على الشركات الصغيرة والناشئة التي تملك أصولاً أو سيولة محدودة.
وتربط الخبيرة الاقتصادية بين سهولة حصول الشركات على الائتمان وقدرتها على مواصلة الاستثمار والتوسع، فيما يمكن أن يؤدي التعثر إلى تحول الديون المشكوك في تحصيلها إلى ديون معدومة، ثم تتعطل معها التدفقات النقدية داخل المشروع.
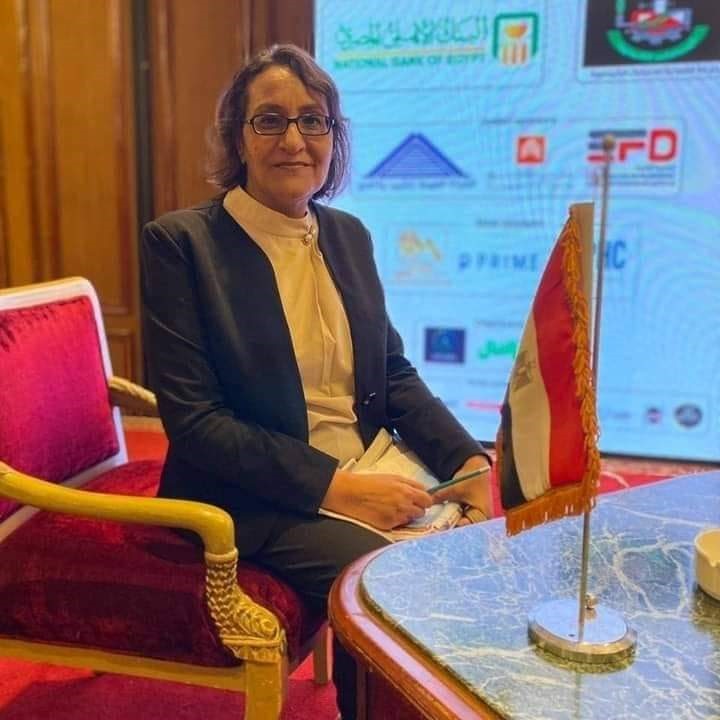
الخبيرة الاقتصادية حنان رمسيس
كلفة الائتمان تصل إلى النشاط الاقتصادي
وبالنسبة إلى الشركات، يبدأ الأثر من تكلفة التمويل، لكنه يتحرك بعدها إلى قرارات أكثر اتساعاً تتعلق بالمشروعات والاستثمار والتشغيل. فالشركة التي تحصل على تمويل تستطيع توجيهه إلى مصنع أو معدات أو مخزون أو توسع جديد، بينما يؤدي صعوبة التمويل أو تعثره إلى تقليص قدرة المشروع على مواصلة هذه الأنشطة.
وترى رمسيس أن سهولة الإقراض وسرعة دوران النقد تدعمان معدلات النمو الاقتصادي من خلال زيادة فرص الاستثمار والمشروعات وازدهار الصناعة والتجارة والزراعة، وما يرتبط بها من فرص عمل.
وتظهر تداعيات ارتفاع الفائدة أيضاً في سوق العمل والإنفاق لدى الأفراد، وإن كانت آثار السياسة النقدية تستغرق وقتاً حتى تظهر بالكامل.
ووفق تحليل عرضه الاحتياطي الفيدرالي، فإن رفع الفائدة الأمريكية نقطة مئوية واحدة يترك آثاراً سلبية على الاقتصاد، حتى مع تراجعها تدريجياً. وقد يؤدي ذلك إلى انخفاض الناتج المحلي الإجمالي بنحو 0.4% بعد 18 شهراً، والتوظيف بنحو 0.3% بعد عامين.
وتتركز التأثيرات الأكبر في الاستثمار السكني واستثمارات الشركات واستهلاك السلع المعمرة، فيما تتأثر وظائف البناء والصناعات المرتبطة بالسلع المعمرة بشكل خاص بتغيرات أسعار الفائدة.