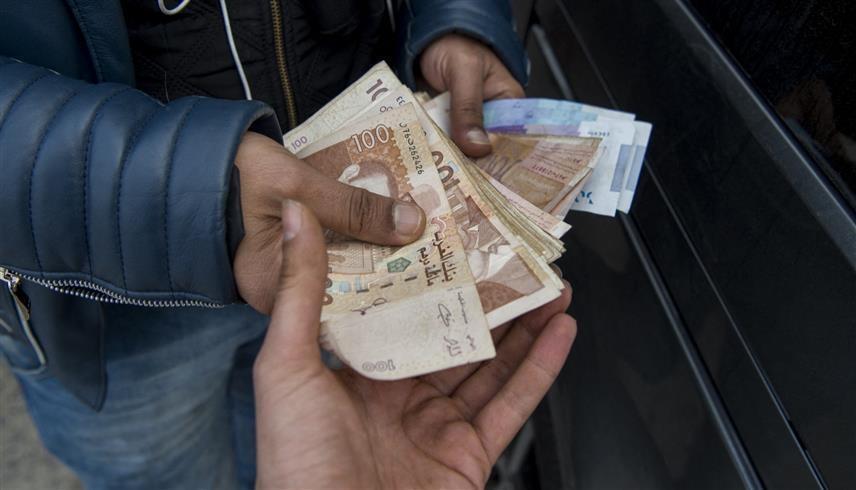
فئات من عملة الدرهم المغربي (أ ف ب)
الأربعاء 28 أكتوبر 2026 / 16:45
في مفارقة تعكس تحديات التحول المالي في المغرب، يتزامن نمو المدفوعات الرقمية مع ارتفاع تداول النقد الورقي إلى مستويات قياسية قاربت 500 مليار درهم (نحو 56 مليار دولار). وفي ظل هذا التباين، يمضي البنك المركزي المغربي في دراسة إصدار عملة رقمية وطنية تحت مسمى "الدرهم الرقمي"، في خطوة تستهدف مواكبة التحولات في أنظمة الدفع.
ولا يمثل هذا المشروع مجرد مواكبة تقنية للتحولات المالية العالمية، بل يفتح الباب واسعاً أمام إعادة هندسة سلوك المستهلكين والشركات في بيئة طالما فضّلت الأوراق النقدية الملموسة.
لماذا الدرهم الرقمي الآن؟
تشير دراسات أصدرها بنك المغرب بالتعاون مع مؤسسات دولية إلى أن الدافع الأساسي وراء هذا التوجه يكمن في تعزيز السيادة النقدية ومواكبة الابتكارات العالمية، مثل الأصول المشفرة والعملات الرقمية للبنوك المركزية.
وتؤكد التقارير أن الدرهم الرقمي لن يلغي النقد الورقي تماماً، بل وُجد ليكون شكلاً إلكترونياً موازياً ومكملاً له. وبحسب نماذج المحاكاة الاقتصادية لبنك المغرب، قد يدفع إدخال عملة رقمية تعادل نحو 6.6% من الناتج المحلي الأسرَ إلى تقليص حيازاتها النقدية الورقية بنحو 5.6%.
وعليه، لن يقضي الدرهم الرقمي على الكاش بيوم وليلة، بل سيوفر بديلاً آمناً ومضموناً من الدولة يقلل تدريجياً من تكاليف طباعة النقود، ونقل وتأمين السيولة، ويضيق الخناق على الاقتصاد غير الرسمي دون إحداث هزة عنيفة.
كيف سيعمل الدرهم الرقمي؟
يُعد الدرهم الرقمي التزاماً مباشراً على عاتق البنك المركزي، ومُصمماً للاستخدام في المعاملات اليومية. وسيتمكن المواطنون من تحميله في محافظ رقمية آمنة على الهواتف الذكية، أو عبر تطبيقات الوسطاء المعتمدين، لاستخدامه في التسوق، دفع الفواتير، وتحويل الأموال فورياً. والأهم من ذلك، تجري العمل على تطوير بنى تحتية تضمن إتمام المعاملات حتى في حالات انقطاع الاتصال بالشبكة، بما يحاكي مرونة السيولة الملموسة.
ومن المتوقع أن يسهم "الدرهم الرقمي" في خفض تكاليف تحويلات المغاربة المقيمين بالخارج وتسريعها، باعتبارها مصدراً مهماً لدعم الاقتصاد المغربي. ورغم إحراز تقدم في دراسة الجدوى التقنية للمشروع، يؤكد البنك المركزي أن الأبحاث الجارية لا تعني اتخاذ قرار نهائي بإصدار العملة، أو تحديد موعد لإطلاقها.
مخاوف هجرة الودائع
أثارت الدراسات تساؤلات حول تأثير الدرهم الرقمي المحتمل على عمل البنوك وحجم الودائع، حيث اعتبر البنك المركزي المغربي أن مخاطر الوساطة المصرفية وهجرة الودائع تأتي في صدارة التحديات.
ولمواجهة ذلك، أقر البنك حلولاً وقائية تشمل:
- غياب العائد: لن يتم دفع فوائد على الدرهم الرقمي، ليظل مجرد وسيلة دفع بحتة وليس أداة ادخار، بينما تبقى الودائع البنكية التقليدية جذابة للباحثين عن العوائد.
- سقف الحيازة: فرض حدود قصوى لكمية الدرهم الرقمي التي يحق للأفراد الاحتفاظ بها في محافظهم، منعاً لأي نزوح جماعي للكتلة النقدية من القطاع المصرفي.